O que avaliar antes de adotar uma carteira digital de pagamentos
Antes de adotar uma carteira digital de pagamentos, os três pilares que definem uma boa escolha são: segurança dos dados, compatibilidade com o seu aparelho e custo-benefício real de uso. Imagine chegar no caixa, abrir o app e descobrir que o terminal não aceita aquela carteira ou que o seu celular não tem o recurso necessário para concluir o pagamento. Essa situação é mais comum do que parece, e acontece quando a decisão é tomada sem considerar os critérios certos.
Ao longo deste artigo, você vai encontrar um guia organizado por ordem de decisão: começa pelo tipo de carteira digital que combina com o seu perfil, passa pela compatibilidade técnica do seu smartphone, cobre segurança e proteção de dados, analisa custos além das taxas visíveis e termina com os recursos extras que fazem diferença no uso cotidiano. O foco é em quem vai usar a carteira no dia a dia, não em quem vai desenvolvê-la.
Tipos de carteira digital: qual combina com o seu perfil
Antes de avaliar segurança ou custos, vale entender que nem toda carteira digital funciona da mesma forma, e que o tipo certo depende do que você precisa fazer com ela no dia a dia.
Carteiras nativas do sistema operacional
Apple Pay, Google Pay e Samsung Wallet são carteiras integradas ao próprio sistema operacional do celular. Elas não têm saldo próprio: funcionam como uma camada de pagamento sobre um cartão de crédito ou débito já existente. A principal vantagem é a integração com o hardware do aparelho, o que permite pagamentos por aproximação com segurança reforçada. Para quem já tem cartão em banco tradicional e quer praticidade no ponto de venda físico, esse tipo de carteira costuma atender bem.
Carteiras de fintechs e apps financeiros
Aqui entram soluções como PicPay, PayPal e, por exemplo, o Mercado Pago. Essas carteiras oferecem conta digital com saldo próprio, suporte a Pix, transferências, pagamento de boleto e, em alguns casos, rendimento automático sobre o saldo parado. A maioria das pessoas no Brasil se encaixa nessa categoria, pois essas carteiras funcionam como substitutos parciais ou totais de uma conta bancária convencional, com app próprio e operação independente de cartão vinculado.
Carteiras de criptoativos
Apps como MetaMask e Trust Wallet têm um propósito diferente: são voltados para quem opera criptomoedas e ativos digitais. O perfil de risco é distinto das duas categorias anteriores, e a lógica de uso não se aplica a pagamentos cotidianos em lojas ou e-commerces brasileiros. Se o objetivo é pagar contas, fazer Pix ou comprar online, esse tipo de carteira não é o ponto de partida adequado.
Compatibilidade tecnológica: o que o seu celular precisa ter
Adotar uma carteira digital que não funciona bem no seu aparelho pode gerar frustração na hora do pagamento. Por isso, verificar a compatibilidade técnica é um dos primeiros passos antes de qualquer download.
Versão do sistema operacional e chip de segurança
Cada app exige uma versão mínima do Android ou iOS para funcionar com estabilidade e segurança. Antes de instalar, vale conferir essa informação na página do app na loja oficial e comparar com a versão instalada no seu celular. Além do sistema operacional, alguns apps dependem de chips de segurança dedicados: o Secure Element, presente em dispositivos Apple, e o Samsung Knox, nos aparelhos Samsung, criam um ambiente isolado para processar as transações, sem expor os dados do cartão ao restante do sistema.
NFC, QR Code e MST: quais tecnologias de pagamento estão disponíveis
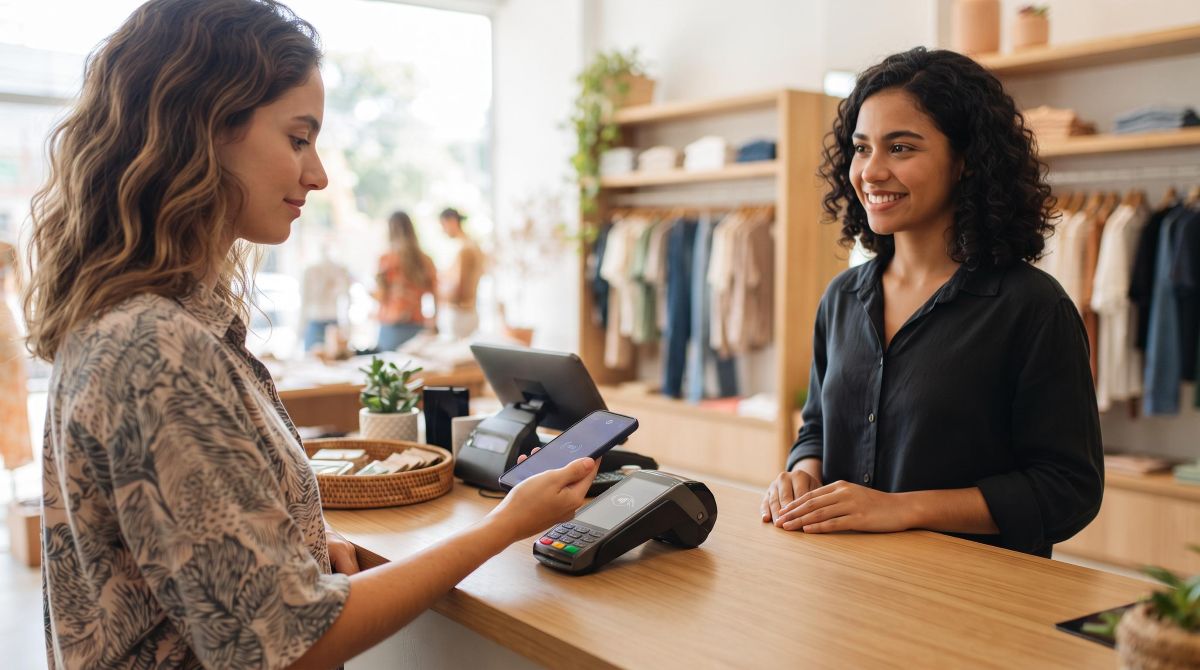
O NFC (comunicação por campo de proximidade) é a tecnologia por trás dos pagamentos por aproximação. Para usá-la, o celular precisa ter o chip correspondente, e o terminal de pagamento também precisa ser compatível. Nem todos os aparelhos intermediários ou de entrada contam com NFC, e tentar pagar por aproximação num celular sem esse recurso resulta em erro direto no caixa.
O QR Code via Pix é a alternativa mais acessível para quem não tem NFC: basta abrir o app, escanear o código e confirmar o pagamento. O MST (Magnetic Secure Transmission) é uma tecnologia mais antiga, presente em poucos modelos, que emula a tarja magnética de um cartão, mas seu uso no Brasil é bastante limitado. Verificar quais dessas tecnologias o seu aparelho suporta evita surpresas desagradáveis antes de adotar a carteira.
Segurança e proteção de dados: o que avaliar na carteira digital
A segurança de uma carteira digital não depende de um único recurso, mas de uma combinação de camadas que protegem tanto a transação quanto os seus dados pessoais.
Os critérios mais relevantes para avaliar incluem:
- Tokenização: o número real do cartão é substituído por um token único em cada transação, o que impede que os dados sejam interceptados ou reutilizados.
- Criptografia de ponta a ponta: os dados viajam cifrados do app até o processador de pagamentos, sem exposição no trajeto.
- Autenticação biométrica: Face ID, Touch ID e leitura de íris adicionam uma camada de autorização que vai além da senha.
- Autenticação em dois fatores (2FA): por SMS, e-mail ou app autenticador, o 2FA dificulta acessos não autorizados mesmo que a senha seja comprometida.
- Conformidade com a LGPD: verificar se a empresa tem política de privacidade acessível, se compartilha dados de consumo com terceiros e como trata o histórico de transações.
- Bloqueio ou deslogout remoto: em caso de perda ou roubo do celular, algumas carteiras permitem encerrar a sessão e bloquear o acesso de outro dispositivo.
Esse último ponto é subestimado na maioria das comparações disponíveis. A capacidade de agir de forma remota sobre o app, sem depender do aparelho físico, pode ser decisiva para conter danos em situações de emergência. Ao avaliar uma carteira, vale testar ou pesquisar se essa função existe e como ela é acionada.
Custos e benefícios reais: além das taxas visíveis
As taxas mais fáceis de encontrar, como a abertura de conta ou a tarifa de manutenção, costumam ser zero nas principais carteiras digitais brasileiras. O custo real aparece em outros pontos, que nem sempre são comunicados com a mesma clareza.
Taxas de transferência para contas em outros bancos, cobranças por saque em caixas eletrônicos e tarifas de inatividade (aplicadas quando a conta fica sem movimentação por determinado período) podem impactar o custo total de uso de forma significativa. Antes de adotar uma carteira, vale ler os termos de serviço com atenção a esses itens, mesmo que pareçam secundários no primeiro momento.
Os programas de cashback merecem uma análise separada. Um retorno de 1% sobre as compras parece atrativo, mas o valor real depende de fatores como prazo de validade do saldo acumulado, regras de conversão de pontos e categorias de gasto que se qualificam para o benefício. Um cashback com validade de 30 dias poderia representar uma vantagem menor do que aparenta se o saldo não for utilizado dentro do prazo, ou se as categorias elegíveis não corresponderem ao seu padrão de consumo.
A comparação mais honesta considera o custo total de uso ao longo de alguns meses, não apenas a taxa de abertura de conta. Somar as tarifas eventuais e subtrair os benefícios reais aproveitados dá uma visão mais precisa do que cada carteira representa para o seu bolso.
Usabilidade, limites e recursos extras que fazem diferença
Uma carteira digital tecnicamente completa pode perder valor prático se não se encaixar nos lugares e situações onde você realmente precisa pagar.
Antes de decidir, os pontos abaixo merecem atenção:
- Rede de aceitação: verificar se a carteira funciona nos e-commerces, lojas físicas e apps que você usa com frequência. Algumas carteiras têm cobertura ampla; outras são aceitas apenas em redes parceiras.
- Limites de transação: cada carteira define limites diários e mensais para transferências, saques e pagamentos. Adequar esses limites ao seu perfil de gastos real evita bloqueios inesperados.
- Armazenamento de documentos digitais: CNH digital, cartões de embarque, ingressos e cartões de fidelidade de parceiros podem ser guardados em algumas carteiras, reduzindo a dependência de documentos físicos.
- Integração com o Pix: no contexto brasileiro, a compatibilidade com Pix (chaves, QR Code estático e dinâmico, Pix por aproximação) é um critério relevante que diferencia carteiras com funcionalidade ampla das mais limitadas.
A carteira mais completa em termos de recursos pode não ser a melhor escolha se a sua rotina não demandar todas essas funções. O critério final é a aderência ao uso real: quantas vezes por semana você vai usá-la, em quais tipos de estabelecimento e com qual volume de transações.
Perguntas frequentes sobre o que avaliar antes de adotar uma carteira digital
Carteira digital é segura para guardar dinheiro?
Pode ser segura quando a instituição é regulada pelo Banco Central do Brasil e o app adota protocolos como tokenização, criptografia e autenticação em dois fatores. Carteiras de fintechs reguladas têm proteções similares às de contas digitais bancárias, mas o nível de segurança varia entre os apps. Verificar a regulação da instituição antes de manter saldo na carteira é um passo importante.
Qual a diferença entre carteira digital e conta digital?
A conta digital é um produto financeiro completo, com CPF ou CNPJ vinculado, regulação bancária e acesso a crédito, investimentos e outros serviços. A carteira digital pode ser apenas um meio de pagamento sem saldo próprio, como o Google Pay, que funciona sobre um cartão já existente. Algumas fintechs oferecem os dois recursos em um só app, o que torna a distinção menos visível, mas ela importa para entender limites, proteções e funcionalidades disponíveis.
Preciso de NFC no celular para usar uma carteira digital?
Não. O NFC é necessário para pagamentos por aproximação em terminais físicos, mas o QR Code via Pix é uma alternativa funcional para quem não tem esse recurso no aparelho. Antes de escolher a carteira, vale verificar quais tecnologias de pagamento o seu celular suporta para garantir que a experiência de uso seja compatível com as situações do dia a dia.
Posso usar mais de uma carteira digital ao mesmo tempo?
Sim, não há restrição técnica ou legal para usar múltiplas carteiras. Isso pode ser útil para aproveitar cashbacks diferentes em categorias distintas ou para separar tipos de gasto. O risco é perder o controle dos saldos e das taxas de cada uma, o que pode acabar gerando mais custo do que benefício.
O que acontece com o dinheiro na carteira digital se o app fechar?
Depende da regulação da instituição. Fintechs autorizadas pelo Banco Central têm obrigações legais de devolução dos recursos em caso de encerramento da operação. Verificar se a carteira pertence a uma instituição de pagamento autorizada pelo BC e ler os termos de serviço sobre esse cenário são passos que protegem o seu dinheiro antes de qualquer imprevisto.
Com os critérios de segurança, compatibilidade, custos e usabilidade em mãos, você está em uma posição bem melhor para testar na prática. Se quiser começar por uma opção que reúne vários dos pontos discutidos aqui, como conta digital, Pix, cashback e autenticação biométrica, o app do Mercado Pago pode ser um bom ponto de partida para explorar essas funcionalidades no dia a dia.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299