Como diversificar sua carteira de investimentos além do básico de renda fixa e variável
Diversificar sua carteira de investimentos significa distribuir o dinheiro entre ativos que reagem de formas distintas aos mesmos eventos econômicos — e o critério central para isso não é a classe do ativo, mas a correlação entre eles. Ter vários produtos financeiros não garante proteção real se todos responderem ao mesmo fator de risco. Uma carteira verdadeiramente diversificada combina ativos que, em momentos de crise ou mudança de ciclo, se comportam de maneira oposta ou independente entre si.
Ao longo deste artigo, você vai encontrar uma explicação sobre como funciona a correlação entre ativos, como adaptar a composição da carteira conforme o cenário de juros no Brasil, quais erros criam uma falsa sensação de diversificação e um passo a passo prático para montar ou reorganizar seus investimentos com mais critério.
O que significa diversificar a carteira de investimentos na prática
Antes de escolher onde investir, vale entender que existem formas diferentes de diversificar — e nem todas protegem a carteira do mesmo jeito.
Diversificação por classe de ativo
A divisão mais conhecida envolve distribuir o capital entre classes de ativos distintas: renda fixa (Tesouro Direto, CDBs, LCIs, LCAs), renda variável (ações, ETFs), fundos imobiliários (FIIs) e ativos internacionais (BDRs, fundos cambiais). Essa estrutura é um bom ponto de partida, pois cada classe tem características diferentes de rentabilidade, prazo e liquidez.
O problema surge quando a divisão fica só no nome. Ter ativos em categorias diferentes não é suficiente se todos eles responderem ao mesmo fator de risco subjacente.
Diversificação por correlação e fator de risco
A correlação entre ativos mede como eles se movem em relação um ao outro. Quando dois ativos têm correlação positiva alta, sobem e caem juntos. Quando têm correlação negativa, um tende a subir enquanto o outro cai — e é exatamente essa combinação que protege a carteira em cenários adversos.
Um exemplo concreto no contexto brasileiro: em um ciclo de alta da Selic, o Tesouro IPCA+ pode sofrer marcação a mercado negativa no curto prazo, enquanto os títulos pós-fixados atrelados ao CDI se beneficiam. Já as ações de empresas com dívida elevada tendem a cair, ao passo que setores defensivos como utilities podem apresentar comportamento mais estável. Combinar esses ativos com lógica de correlação é diferente de simplesmente ter “um pouco de cada”.
O erro mais comum nesse ponto é investir em vários CDBs de bancos diferentes e acreditar que há diversificação real. Na prática, todos esses títulos respondem ao mesmo fator: a variação do CDI. A carteira tem quantidade, mas não diversificação de fator de risco.
Como adaptar a diversificação ao cenário econômico brasileiro
O mesmo conjunto de ativos pode funcionar bem num ciclo e perder eficiência em outro. Ajustar a composição da carteira conforme o momento econômico é parte da diversificação estratégica.
Carteira diversificada em cenário de juros altos
Quando a taxa Selic se encontra em patamares elevados, os ativos pós-fixados ganham protagonismo natural. Tesouro Selic e CDBs atrelados ao CDI oferecem retorno atrativo com baixo risco de crédito, e por isso costumam ocupar uma fatia maior da carteira nesse contexto.
Ainda assim, concentrar tudo em pós-fixados pode ser um erro de timing. Manter uma parcela em títulos atrelados ao IPCA protege contra uma eventual aceleração inflacionária que supere a Selic. Uma exposição a ativos internacionais, por sua vez, poderia funcionar como proteção cambial caso o cenário doméstico se deteriore.
A lógica aqui não é abandonar a renda variável por completo, mas reduzir a exposição e manter posições em setores que tendem a resistir melhor a juros altos — como empresas com baixo endividamento ou geração de caixa consistente.
Carteira diversificada em cenário de juros em queda
Com a Selic em trajetória de redução, o custo de oportunidade da renda fixa cai e outros ativos passam a oferecer relação risco-retorno mais atrativa. Os títulos prefixados tendem a se valorizar, pois travam uma taxa mais alta do que a que vigorará no futuro. As ações de empresas alavancadas podem se recuperar, já que o custo da dívida diminui.
Os fundos imobiliários também costumam se beneficiar nesse cenário, pois a queda dos juros reduz a atratividade relativa da renda fixa e aumenta o interesse por ativos que distribuem rendimentos periódicos. A diversificação estratégica nesse momento envolve aumentar gradualmente a exposição a esses ativos antes que o ciclo já esteja precificado pelo mercado.
O ponto central é que a carteira não deve ser estática. Revisar a composição conforme o ciclo econômico muda é parte do processo de diversificação — não um ajuste pontual, mas uma prática contínua.
Erros comuns que criam uma falsa diversificação na carteira
Muitas pessoas investidoras acreditam ter uma carteira diversificada quando, na realidade, concentraram o capital no mesmo fator de risco com nomes diferentes. Conhecer esses erros ajuda a identificar pontos cegos antes que eles se tornem prejuízo.
Os equívocos mais frequentes incluem:
- Vários fundos que seguem o mesmo índice: investir em três fundos de ações diferentes que todos replicam o Ibovespa não diversifica — é o mesmo risco triplicado com custos distintos.
- Múltiplos CDBs do mesmo tipo: acumular CDBs de diferentes bancos todos atrelados ao CDI mantém a carteira exposta a um único fator, a variação da taxa básica de juros.
- Ignorar a exposição cambial: uma carteira 100% em ativos denominados em reais fica vulnerável a desvalorizações cambiais, que podem corroer o poder de compra sem que nenhum ativo específico tenha caído.
- Confundir quantidade com diversificação real: ter 20 ativos não é melhor do que ter 8, se os 20 responderem aos mesmos fatores de risco. O critério é a correlação, não o número.
- Não considerar a liquidez dos ativos: concentrar parte relevante do patrimônio em ativos com carência longa ou sem mercado secundário pode travar o acesso ao dinheiro em momentos de necessidade.
Diversificação de qualidade depende de análise dos fatores de risco presentes na carteira, não da quantidade de produtos listados no extrato. Antes de adicionar um novo ativo, a pergunta mais útil é: “esse ativo se comporta de forma diferente dos que já tenho?”
Passo a passo para diversificar sua carteira de investimentos
Organizar a carteira com critério de correlação e cenário econômico não exige complexidade — exige sequência. Os cinco passos a seguir oferecem uma estrutura prática para quem quer montar ou reorganizar seus investimentos.
- Identifique seu perfil de investidor e tolerância ao risco. O perfil conservador, moderado ou arrojado define quanto de volatilidade a carteira pode suportar sem que a pessoa investidora tome decisões precipitadas. Esse ponto de partida orienta todas as escolhas seguintes.
- Defina objetivos por horizonte temporal. Separar os recursos em curto prazo (reserva de emergência e metas em até 2 anos), médio prazo (3 a 5 anos) e longo prazo (acima de 5 anos) permite escolher ativos com liquidez e risco compatíveis com cada objetivo. Misturar horizontes é uma das causas mais comuns de decisões equivocadas.
- Mapeie os fatores de risco já presentes na carteira atual. Antes de adicionar novos ativos, vale entender a quais fatores — taxa de juros, inflação, câmbio, risco de crédito, risco de mercado — a carteira já está exposta. Esse diagnóstico revela onde há concentração disfarçada.
- Escolha ativos com correlação baixa ou negativa entre si. Com o mapeamento em mãos, a seleção de novos ativos passa a ter critério claro: buscar produtos que se comportem de forma independente ou oposta aos que já compõem a carteira. Essa lógica é mais eficaz do que simplesmente adicionar “mais uma classe”.
- Estabeleça uma frequência para revisar e rebalancear a carteira. A composição ideal hoje pode não ser a ideal daqui a seis meses, especialmente em um cenário econômico dinâmico como o brasileiro. Definir um calendário de revisão — trimestral ou semestral — transforma o rebalanceamento em rotina, não em reação a crises.
Ferramentas que podem ajudar na diversificação dos investimentos
Além da estratégia, contar com recursos práticos facilita o acompanhamento da carteira e a tomada de decisão com mais clareza.
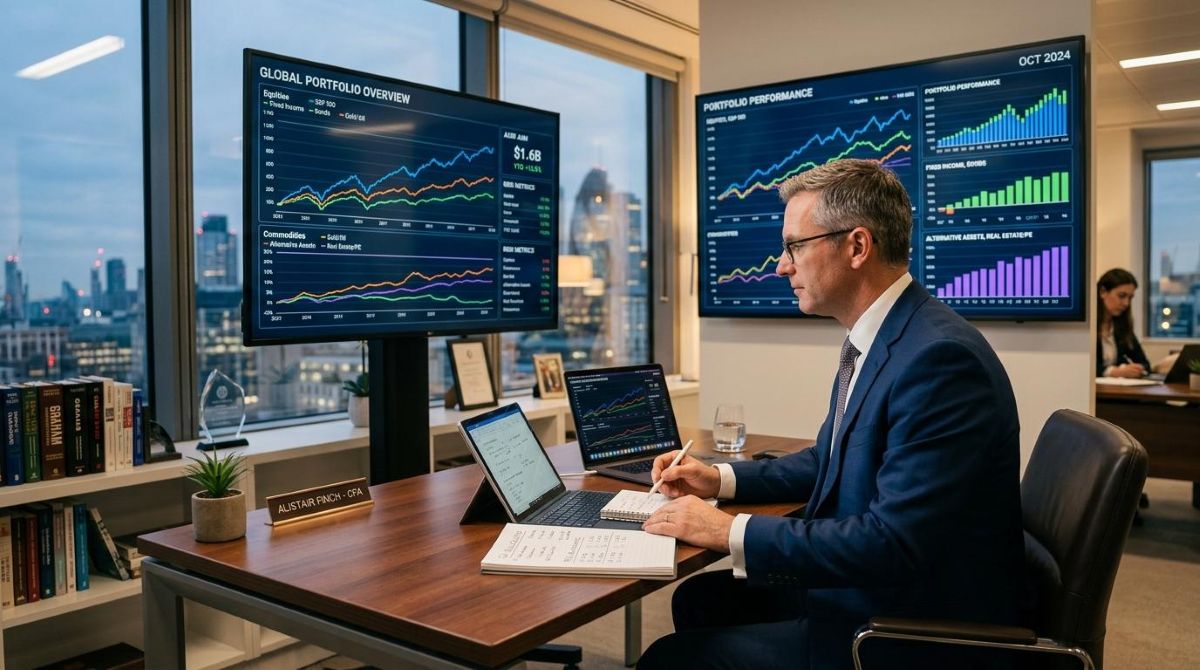
Os simuladores de carteira disponíveis em corretoras e plataformas de investimento permitem visualizar como diferentes combinações de ativos se comportariam em cenários históricos. Esse tipo de ferramenta ajuda a testar a lógica de correlação antes de alocar capital real.
Os apps de controle financeiro consolidam em um único lugar o saldo de diferentes investimentos, facilitando a identificação de concentrações e o acompanhamento do desempenho por classe de ativo. Para quem está no início da jornada de diversificação, organizar primeiro a reserva de emergência é um passo anterior essencial — e aqui entram as contas digitais com rendimento automático.
Por exemplo, o app do Mercado Pago oferece rendimento automático sobre o saldo em conta, o que pode ser um ponto de partida útil para quem ainda está construindo a reserva de emergência antes de partir para uma diversificação mais estruturada. Existem diversos apps e contas digitais no mercado brasileiro com funcionalidades semelhantes, e a escolha depende do perfil e das necessidades de cada pessoa.
Perguntas frequentes sobre como diversificar a carteira de investimentos
Qual o valor mínimo para começar a diversificar a carteira?
Não existe um valor mínimo fixo para diversificar. O Tesouro Direto, por exemplo, permite investimentos a partir de valores acessíveis, e alguns ETFs e fundos também têm aportes iniciais baixos. O mais relevante é a consistência dos aportes ao longo do tempo e a escolha de ativos com baixa correlação entre si.
Com que frequência devo revisar a diversificação da minha carteira?
Uma revisão a cada trimestre ou semestre costuma ser suficiente para a maioria das pessoas investidoras. Mudanças bruscas no cenário econômico — como uma virada no ciclo de juros ou uma crise cambial — podem justificar uma revisão antes do prazo habitual.
Diversificar a carteira elimina o risco de perder dinheiro?
Não elimina, mas pode reduzir o impacto de perdas em ativos específicos. O risco sistêmico — aquele que afeta o mercado como um todo, como uma recessão global — não desaparece com diversificação. O objetivo da estratégia é limitar perdas concentradas, não garantir retorno positivo em qualquer cenário.
Antes de diversificar, vale garantir que a reserva de emergência esteja estruturada e rendendo. O app do Mercado Pago oferece rendimento automático sobre o saldo em conta, sem necessidade de aplicação manual — uma forma de fazer o dinheiro trabalhar enquanto você planeja os próximos passos da sua carteira diversificada.
Consulte condições e tarifas em: