Carteiras digitais: qual escolher em 2026 para o seu perfil de uso no Brasil
Em 2026, a pergunta não é mais “devo usar uma carteira digital?” — é “qual delas faz sentido para o meu jeito de gastar?”. O Pix nivelou as funções básicas de transferência e pagamento entre praticamente todos os apps financeiros do Brasil, então o que diferencia uma carteira digital de outra são os recursos extras: cashback, pagamento por NFC, crédito integrado, rendimento do saldo e a qualidade do ecossistema de serviços ao redor. A melhor opção para quem compra no mercado local toda semana pode ser diferente da melhor opção para quem faz compras com frequência em lojas online ou quer que o saldo renda enquanto não é usado.
Ao longo deste artigo, você vai encontrar os critérios práticos para avaliar qualquer carteira digital, uma análise organizada por cenário de uso real — não por ranking de marcas —, um guia para testar antes de se comprometer e respostas para as dúvidas mais comuns. O objetivo é que, ao final, você tenha argumentos suficientes para tomar a decisão por conta própria.
O que mudou nas carteiras digitais no Brasil até 2026
O Pix transformou o mercado de pagamentos no Brasil de uma forma que poucos países vivenciaram. Ao criar uma infraestrutura pública e universal para transferências instantâneas, o Banco Central reduziu o espaço que, em outros países, foi ocupado por carteiras digitais privadas. Quem usa Pix já tem acesso a pagamentos rápidos sem precisar de um app específico — qualquer banco ou fintech conectada ao sistema funciona.
Isso não enfraqueceu as carteiras digitais; redirecionou a competição. Com as transferências básicas niveladas, as carteiras passaram a disputar por recursos que o Pix não entrega: pagamento por aproximação (NFC), programas de cashback, crédito integrado ao saldo e agregação de múltiplas contas em um único lugar. Os números confirmam esse movimento: segundo a Abecs, o volume movimentado por NFC no Brasil alcançou R$ 504,8 bilhões no primeiro trimestre de 2026, com crescimento de 19,3% em relação ao período anterior.
O Open Finance é outra tendência que começa a mudar o jogo. Com ele, as carteiras digitais podem acessar dados de diferentes instituições financeiras com a autorização do usuário, o que abre caminho para ofertas mais personalizadas de crédito, cashback e controle de gastos. Quem escolhe uma carteira hoje pode estar escolhendo também o ecossistema financeiro que vai usar nos próximos anos.
Critérios para escolher a carteira digital certa em 2026
Antes de comparar marcas, vale definir o que importa para o seu caso. Nem todo critério tem o mesmo peso para todas as pessoas — quem usa o celular para pagar no mercado todo dia tem prioridades diferentes de quem faz compras online uma vez por mês.
Os principais pontos a avaliar são:
- Taxas e custos ocultos: algumas carteiras cobram por saques, transferências entre bancos diferentes ou manutenção de conta. Verificar a tabela de tarifas antes de começar.
- Segurança e autenticação: biometria, autenticação em duas etapas e possibilidade de bloquear o app remotamente são diferenciais importantes.
- Compatibilidade com o seu dispositivo: nem todos os celulares têm NFC ativo, e alguns recursos dependem do sistema operacional (Android ou iOS). Checar antes de escolher.
- Ecossistema de serviços: cashback, rendimento automático do saldo, crédito pré-aprovado e investimentos integrados são recursos que variam bastante entre apps.
- Aceitação em estabelecimentos: tanto no físico quanto no online, a carteira precisa funcionar onde você compra com mais frequência.
- Integração com Pix e outras contas: a facilidade de conectar contas bancárias diferentes e usar o Pix sem fricção ainda é um critério relevante.
Nenhum desses critérios é universal. A decisão depende de qual combinação resolve melhor o seu dia a dia — e isso só você pode definir.
Carteiras digitais para cada perfil de uso no Brasil
Cada pessoa usa o dinheiro de um jeito, e isso muda qual carteira digital faz mais sentido. Veja três cenários comuns e o que priorizar em cada um.
Quem faz a maioria das compras em lojas físicas
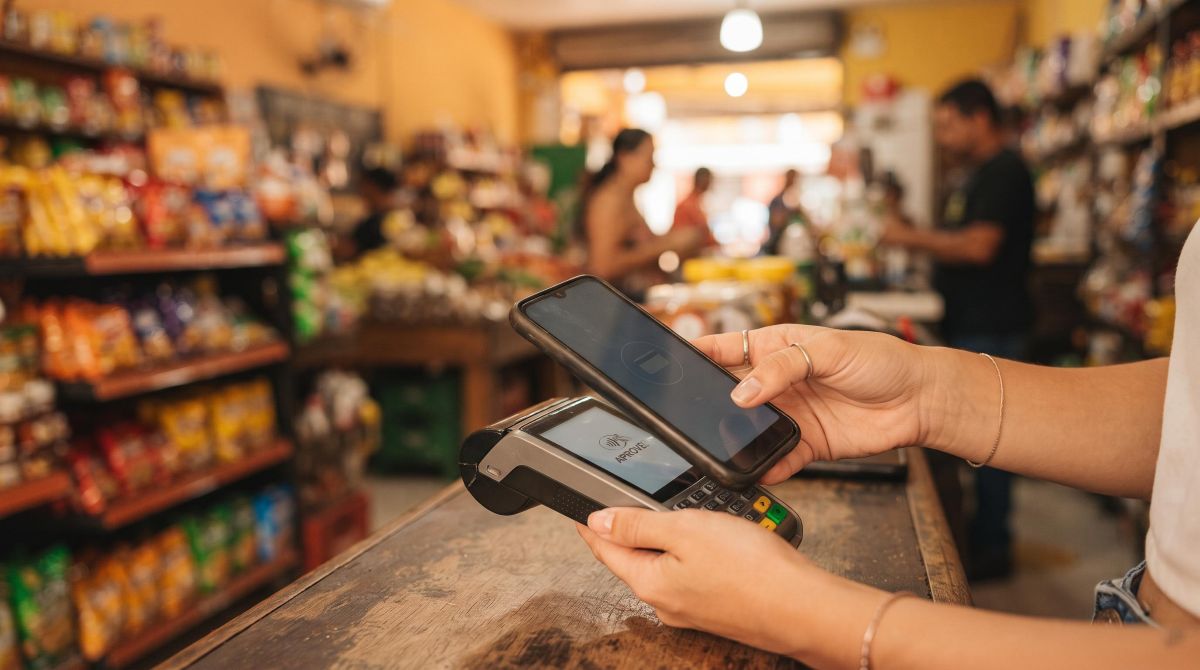
Para quem paga no caixa do supermercado, na farmácia ou no restaurante com o celular, o NFC é o critério central. Não basta o app ter a função: é preciso que ela funcione bem nas maquininhas dos estabelecimentos que você frequenta, com agilidade e sem falhas de leitura.
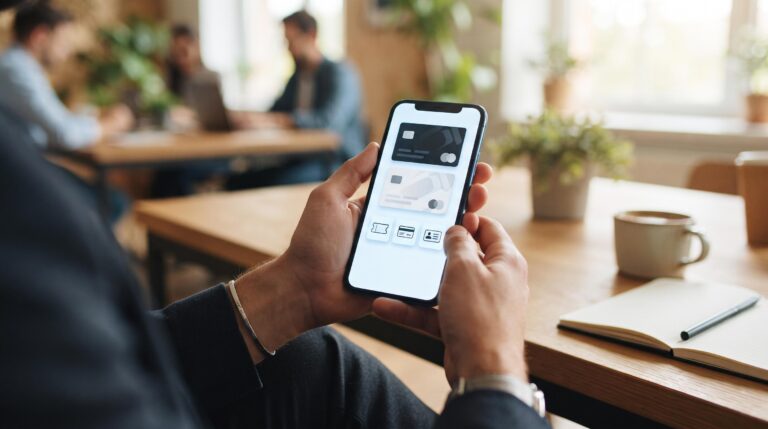
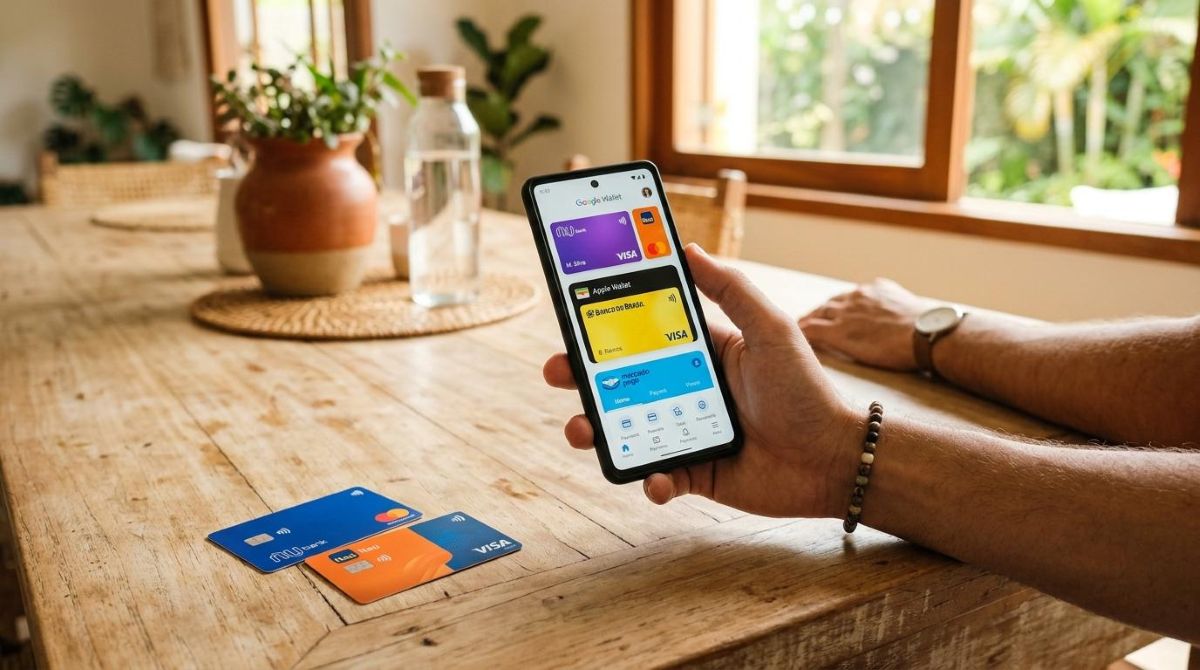
Google Pay e Apple Pay são referências consolidadas de integração com pagamento por aproximação — funcionam como camadas que conectam cartões de diferentes bancos ao chip NFC do celular. Apps como o do Mercado Pago também oferecem pagamento por NFC de forma direta, sem precisar de intermediários como Google ou Apple Pay, o que pode ser uma vantagem para quem prefere concentrar tudo em um único app.
Além do NFC, vale observar a aceitação nas maquininhas mais comuns no Brasil. Uma carteira que funciona bem em grandes redes pode ter limitações em pequenos comércios — testar em diferentes tipos de estabelecimento antes de migrar todo o uso financeiro é uma etapa importante.
Quem compra mais pela internet
No ambiente online, o diferencial está na proteção durante o checkout. Carteiras que geram cartões virtuais temporários — com número, CVV e data de validade únicos para cada compra — reduzem de forma significativa o risco de uso indevido dos dados em caso de vazamento.
Além da segurança, a experiência de checkout importa. Carteiras bem integradas com grandes e-commerces permitem finalizar compras em poucos toques, sem precisar digitar os dados do cartão a cada transação. Verificar se a carteira que você considera tem parceria com as lojas onde você compra com mais frequência é um passo prático antes de decidir.
Outro ponto relevante para quem compra online é o histórico de notificações e contestações. Apps que alertam em tempo real sobre cada transação e facilitam a abertura de disputas em caso de problema oferecem uma camada extra de controle que faz diferença no dia a dia digital.
Quem busca rendimento e cashback no dia a dia
Algumas carteiras digitais fazem o saldo parado render de forma automática, sem que a pessoa precise fazer nada. Outras oferecem programas de cashback que devolvem uma porcentagem de cada compra. Em alguns casos, as duas funções coexistem no mesmo app.
Apps como Nubank, PicPay e Mercado Pago, por exemplo, têm recursos de rendimento e/ou cashback com características distintas — percentuais, regras de acumulação e formas de resgate variam entre eles. Comparar as condições atuais de cada um antes de escolher é o caminho mais seguro, já que essas ofertas mudam com frequência.
Para quem prioriza esse perfil, o ecossistema ao redor do cashback também conta: algumas carteiras permitem usar os pontos acumulados para pagar contas, outras para resgatar em dinheiro, e outras ainda para acessar benefícios em parceiros. Entender como você prefere usar o que acumula ajuda a filtrar as opções.
Segurança nas carteiras digitais: o que verificar antes de usar
Um dos recursos que tornam as carteiras digitais seguras para pagamentos é a tokenização. Na prática, isso significa que o número real do seu cartão nunca é transmitido durante uma transação por NFC ou online — o app usa um código temporário (token) que representa os dados do cartão sem expô-los. Mesmo que alguém intercepte a comunicação, os dados capturados não têm utilidade fora daquela transação específica.
Além da tokenização, vale verificar se a carteira oferece autenticação em duas etapas — uma senha ou código enviado por SMS ou e-mail além da biometria — e se é possível bloquear o acesso ao app de forma remota pelo site da instituição. Em caso de roubo ou perda do celular, essa função pode impedir o uso indevido do saldo e dos cartões vinculados antes que você consiga agir.
Um critério que costuma passar despercebido é verificar se a carteira é regulada pelo Banco Central do Brasil. Instituições autorizadas seguem normas de proteção ao consumidor e estão sujeitas a fiscalização. Essa informação fica disponível no site do Banco Central e é um filtro básico antes de confiar dados financeiros a qualquer app.
Como testar uma carteira digital antes de se comprometer
Migrar toda a vida financeira para uma nova carteira de uma vez não é a abordagem mais segura. O melhor caminho é testar antes, com baixo risco, para avaliar se o app atende às suas expectativas no uso real.
Algumas formas de fazer isso:
- Comece com um valor pequeno: carregue um saldo reduzido na carteira e use-o para pagamentos do dia a dia durante uma ou duas semanas.
- Teste o NFC em diferentes estabelecimentos: mercado, farmácia, padaria — quanto mais variado o teste, mais claro fica o desempenho real do app.
- Avalie a usabilidade no dia a dia: o app é intuitivo? As notificações chegam no momento certo? O extrato é fácil de entender?
- Compare o controle de gastos: algumas carteiras oferecem categorização automática das despesas, o que pode ser útil para quem quer acompanhar para onde o dinheiro vai.
Fechar esse período de teste com uma avaliação honesta do que funcionou e do que não funcionou ajuda a tomar uma decisão mais informada. E vale lembrar: usar mais de uma carteira ao mesmo tempo é uma prática comum — muitas pessoas combinam apps diferentes para aproveitar o melhor de cada um sem precisar escolher apenas um.
Perguntas frequentes sobre carteiras digitais em 2026
Carteira digital é a mesma coisa que conta digital?
Não. Uma conta digital é uma conta bancária operada por app, com CNPJ ou CPF vinculado, número de agência e funcionalidades bancárias completas. Uma carteira digital é um app que armazena dados de pagamento — cartões, chaves Pix — e pode estar vinculada a uma ou mais contas. Algumas fintechs oferecem as duas coisas integradas no mesmo app, o que pode gerar confusão.
Posso usar mais de uma carteira digital ao mesmo tempo?
Sim, e muitas pessoas fazem isso. É possível usar uma carteira para aproveitar o cashback em compras no dia a dia e outra para pagamentos por NFC com melhor aceitação nas maquininhas que você frequenta. Não há restrição técnica ou regulatória para usar múltiplas carteiras em paralelo.
Carteiras digitais funcionam sem internet?
Pagamentos por NFC podem funcionar sem conexão ativa em alguns casos, pois usam dados armazenados no dispositivo durante a transação. No entanto, a maioria das funções — Pix, transferências, consulta de saldo e extrato — exige conexão com a internet para funcionar.
É seguro guardar dinheiro em uma carteira digital?
Carteiras reguladas pelo Banco Central seguem normas de proteção ao consumidor e estão sujeitas a fiscalização. Para saldos mantidos em carteiras vinculadas a instituições financeiras autorizadas, vale verificar se há cobertura do Fundo Garantidor de Créditos (FGC) — o que depende do tipo de conta associada. Checar a autorização da instituição no site do Banco Central é o primeiro passo antes de depositar qualquer valor.
A melhor forma de escolher uma carteira digital em 2026 ainda é testar na prática. Se você quer começar por uma opção que reúne pagamento por NFC, cashback e Pix integrado em um único app, o Mercado Pago pode ser uma das carteiras a experimentar durante o seu período de teste. Baixe o app, carregue um valor pequeno e faça um pagamento por aproximação — essa experiência concreta vai dizer mais do que qualquer comparativo.
Consulte condições e tarifas em: