O que é uma carteira digital e como funciona no dia a dia
Uma carteira digital é um app que armazena dados de pagamento, documentos e saldo em conta, substituindo a carteira física no bolso. Com ela, você paga no supermercado por aproximação, faz uma transferência via Pix sem abrir o app do banco e apresenta o RG digital na portaria, tudo pelo celular.
Ao longo deste artigo, você vai encontrar como a tecnologia por trás dessas carteiras protege seus dados a cada transação, quais modelos estão disponíveis no Brasil, como o Pix se integra a esse ecossistema e o que considerar na hora de escolher a opção mais adequada para o seu cotidiano.
O que uma carteira digital pode armazenar
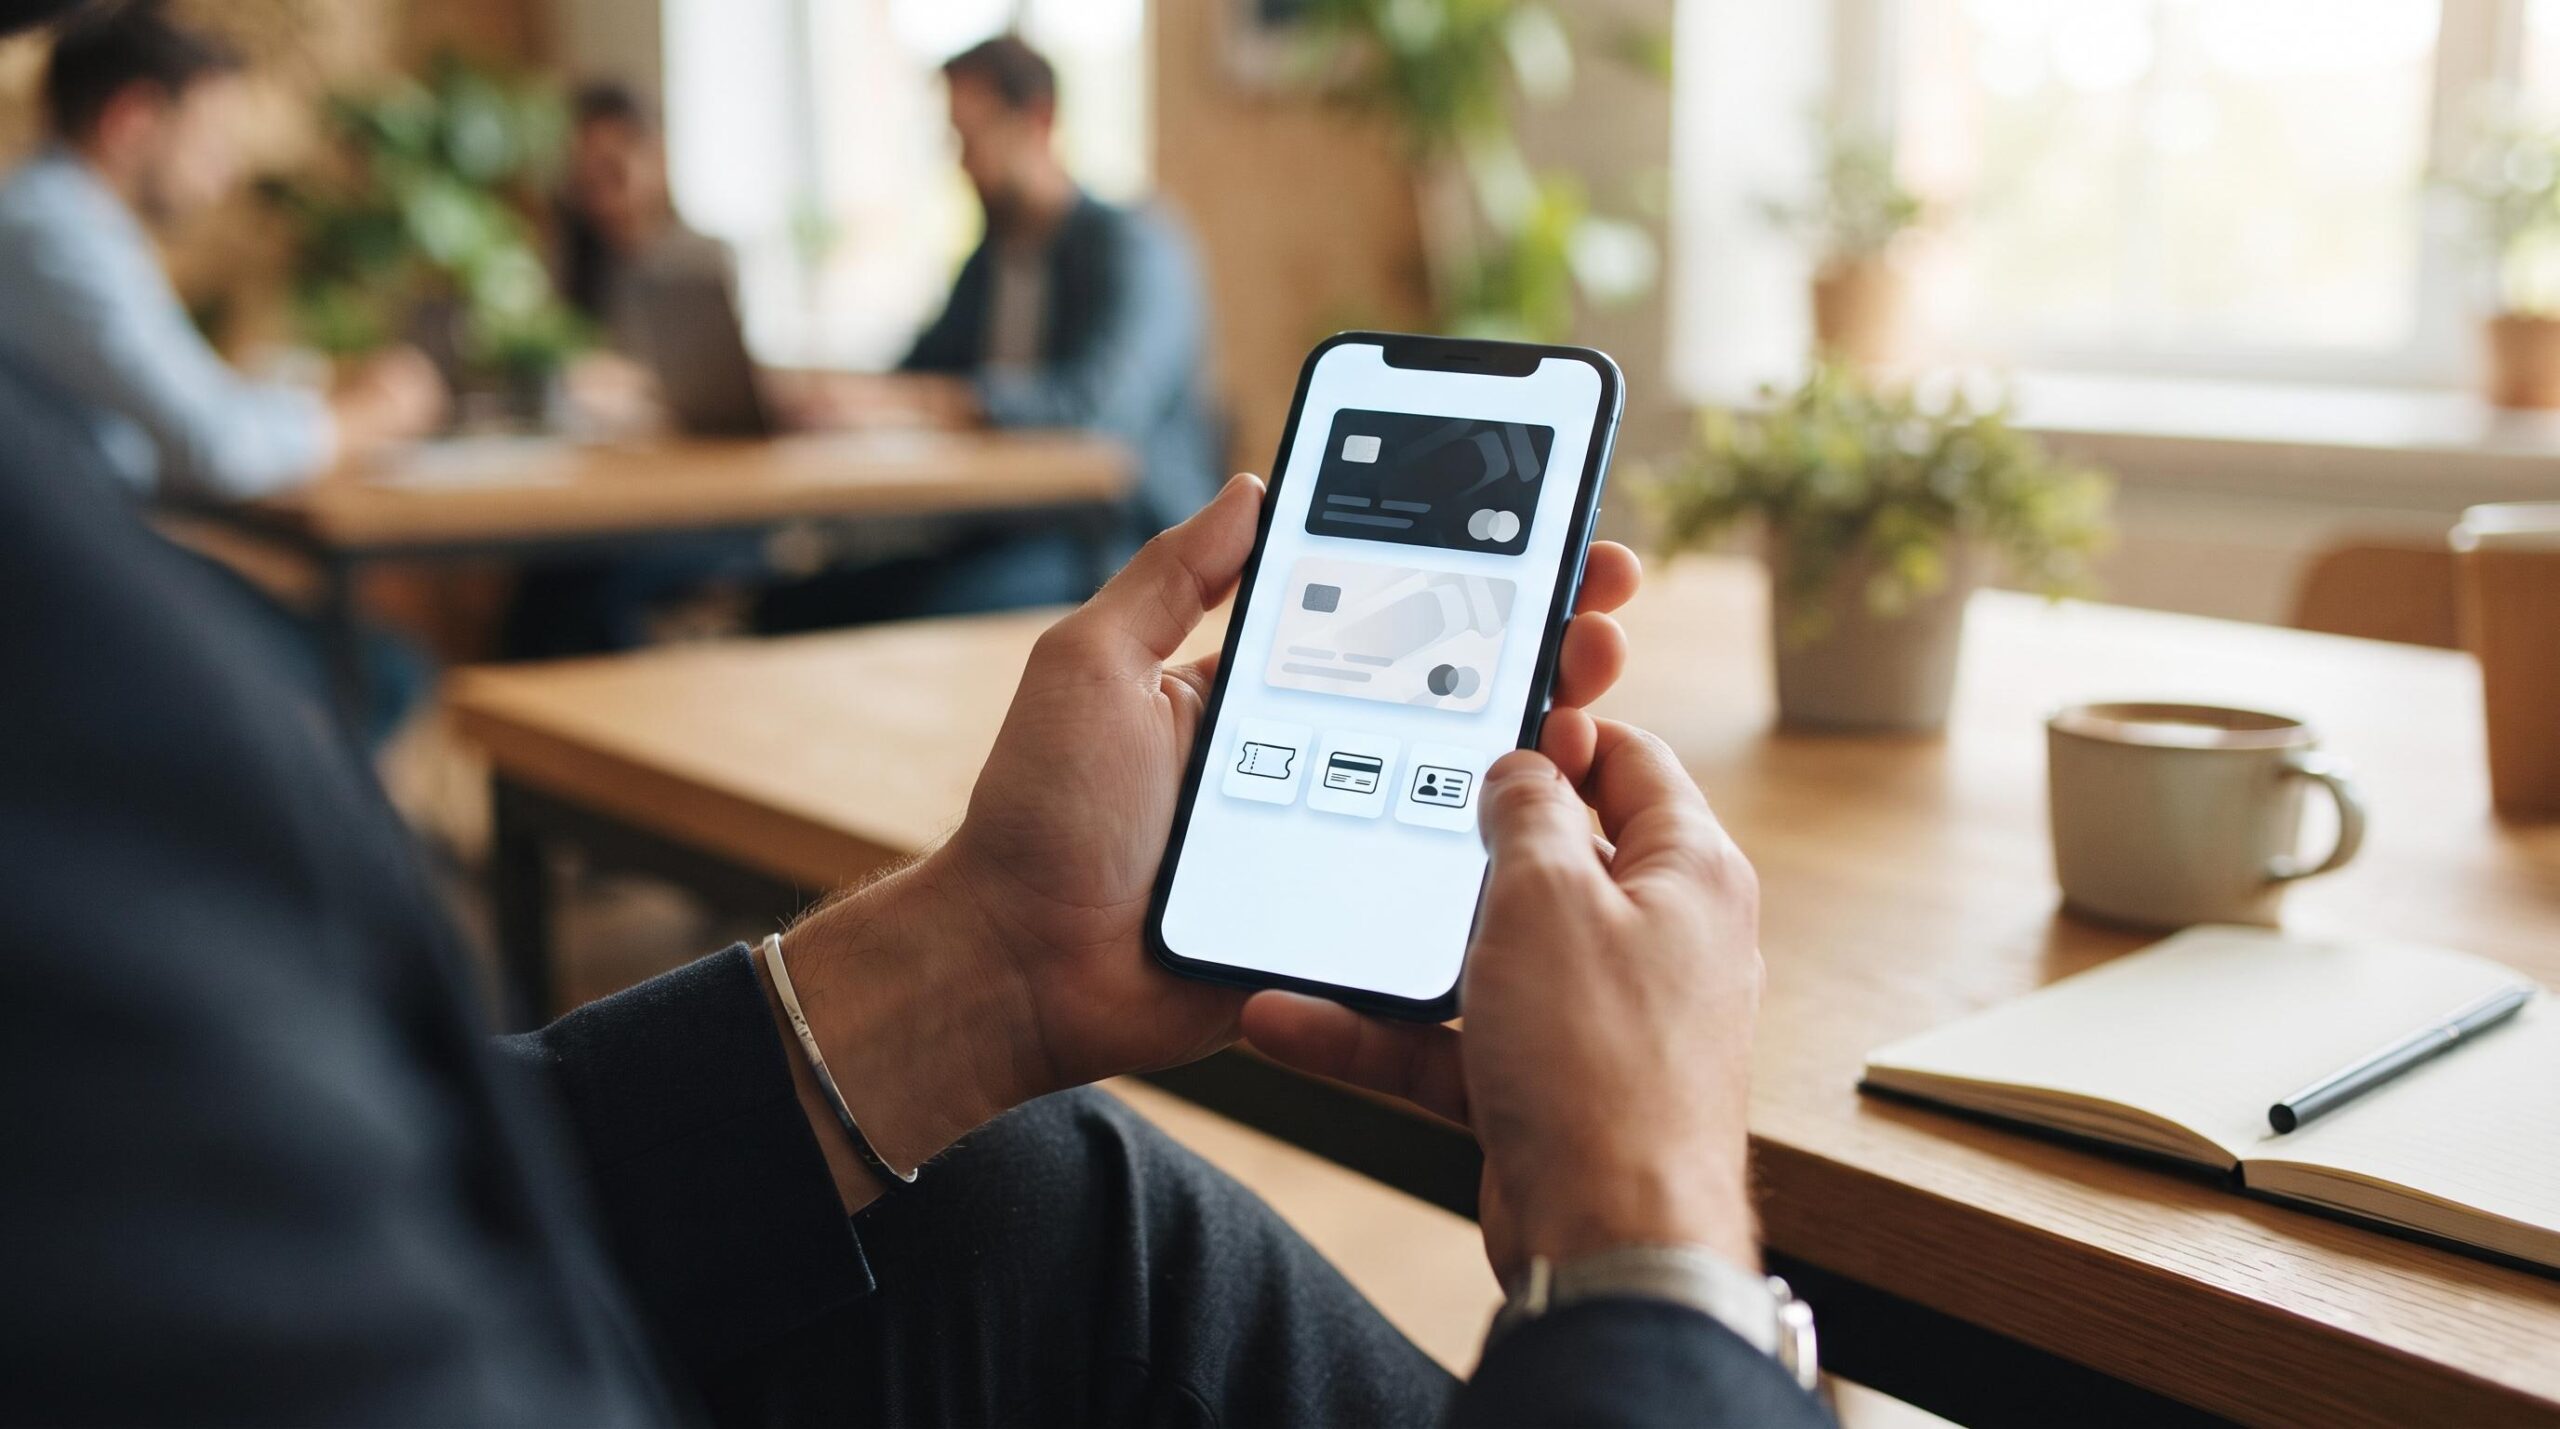
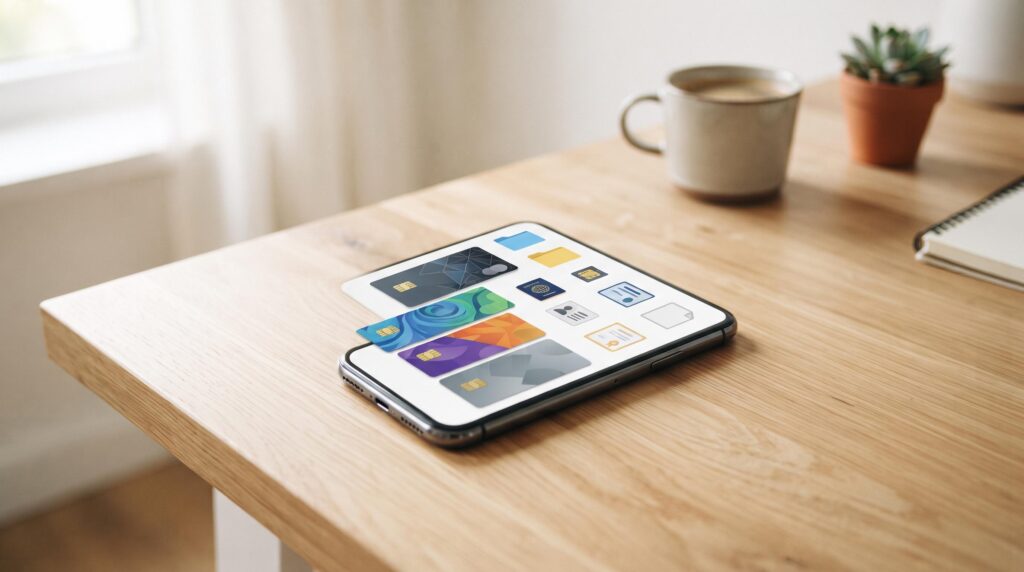
Quando a maioria das pessoas pensa em carteira digital, imagina um lugar para guardar o cartão de crédito virtual. Mas o que cabe dentro desses apps vai bem além disso. Um único app pode reunir cartões de débito e crédito, saldo em conta digital, chave Pix cadastrada e até benefícios como vale-refeição, tudo acessível com uma biometria.
Os documentos digitais também fazem parte desse ecossistema. Apps como o Gov.br permitem armazenar versões com validade legal do RG e da CNH diretamente no celular. Isso significa que, em muitas situações, carregar o documento físico deixa de ser necessário.
Há ainda a possibilidade de guardar ingressos de shows, passagens de ônibus, vouchers de delivery e QR Codes de acesso a eventos, tudo em um só lugar. Para quem movimenta criptoativos como Bitcoin ou Ethereum, existem carteiras digitais específicas voltadas a esse propósito, com características de segurança próprias que veremos mais adiante.
A tecnologia por trás de uma carteira digital
Para entender por que a carteira digital é considerada segura, vale conhecer os mecanismos que operam nos bastidores, desde a comunicação sem fio até a forma como seus dados são protegidos durante cada transação.
NFC e pagamento por aproximação
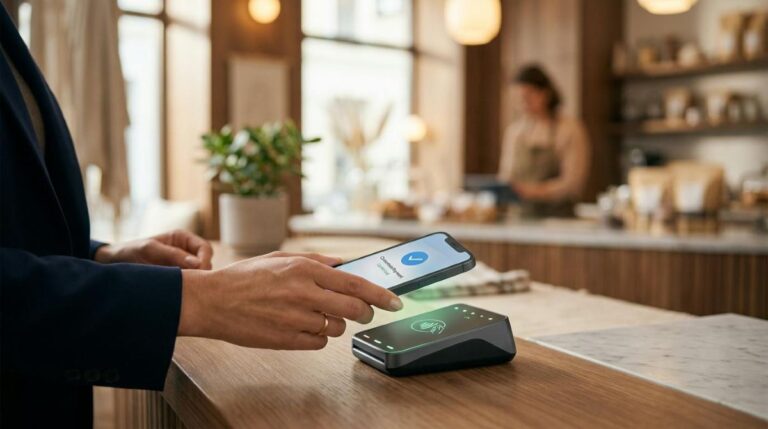
O NFC (Near Field Communication) é a tecnologia que permite ao celular “conversar” com a maquininha de pagamento a poucos centímetros de distância. Quando você encoста o telefone no terminal, os dois dispositivos trocam informações em frações de segundo, sem necessidade de inserir cartão ou digitar senha para valores baixos.
Essa comunicação segue o padrão EMV, um protocolo internacional que garante compatibilidade entre diferentes terminais e carteiras ao redor do mundo. É por isso que uma carteira digital configurada no Brasil pode funcionar em uma loja na Europa ou nos Estados Unidos sem nenhuma configuração adicional.
Tokenização: o que protege seus dados de verdade
A tokenização é o mecanismo mais importante de segurança nas carteiras digitais, e poucos usuários sabem como ela funciona. Quando você cadastra um cartão em uma carteira digital, o número real do cartão nunca chega ao lojista durante a compra. No lugar, o sistema gera um código único, chamado token, válido apenas para aquela transação específica.
Pense assim: é como se, em vez de entregar a chave original da sua casa para alguém, você entregasse uma cópia descartável que funciona uma única vez. Mesmo que alguém intercepte o token, ele não serve para nenhuma outra operação. Esse processo acontece de forma automática a cada pagamento, sem que o usuário precise fazer nada.
Armazenamento em nuvem vs. Secure Element
Existem duas abordagens principais para guardar os dados da carteira digital. A primeira usa servidores em nuvem: as informações ficam criptografadas em servidores remotos e são acessadas pelo app a cada uso. A segunda usa o Secure Element, um chip físico isolado dentro do próprio dispositivo, separado do sistema operacional, que armazena os dados localmente com alto nível de proteção.
Carteiras como Apple Pay usam o Secure Element integrado ao hardware do iPhone, o que significa que os dados de pagamento ficam no dispositivo e não em servidores externos. Cada abordagem tem suas vantagens, e a escolha entre elas costuma ser definida pelo fabricante do celular ou pela fintech responsável pelo app.
Como a carteira digital se integra ao Pix e ao QR Code
O Pix nasceu como um sistema de pagamento instantâneo do Banco Central e, desde o início, foi pensado para operar dentro de apps financeiros, incluindo as carteiras digitais. Na prática, isso significa que você pode fazer uma transferência ou pagar uma conta sem precisar abrir o app do seu banco: a própria carteira digital acessa sua chave Pix e executa a operação em segundos.
Os QR Codes complementam essa integração de duas formas. O QR Code estático é aquele impresso no balcão de uma loja ou colado na parede de um restaurante, com o valor que o comprador digita na hora. Já o QR Code dinâmico é gerado pelo sistema do estabelecimento com o valor já embutido, o que reduz erros e permite rastreamento da transação. Para quem paga, a experiência é a mesma: abrir a câmera da carteira digital e escanear o código.
Essa integração tem um impacto concreto no Brasil, onde o Pix se tornou um dos métodos de pagamento mais usados em pouco tempo. Pequenos negócios que antes dependiam de maquininha agora conseguem receber pagamentos por QR Code impresso, sem custo de equipamento. Para quem paga, o processo é direto: no restaurante, por exemplo, você escaneia o QR Code da mesa pela carteira digital, confirma o valor e o pagamento cai na conta do estabelecimento em instantes.
Tipos de carteira digital disponíveis no Brasil
No Brasil, existem diferentes modelos de carteira digital, e a escolha entre eles depende do que você precisa fazer com o dinheiro no dia a dia.
Carteiras nativas do sistema operacional
As carteiras nativas são aquelas que vêm integradas ao próprio sistema operacional do celular. Apple Pay (iOS), Google Wallet (Android) e Samsung Wallet (dispositivos Samsung) funcionam sem a necessidade de instalar um app adicional. Para usá-las, basta cadastrar um cartão de crédito ou débito de uma instituição financeira que ofereça suporte à carteira escolhida.
O ponto de atenção aqui é que nem todos os bancos e fintechs brasileiros são compatíveis com esses serviços. Antes de tentar cadastrar um cartão, vale verificar no site da instituição financeira se ela oferece integração com a carteira nativa do seu celular.
Carteiras de fintechs e contas digitais
As carteiras de fintechs vão além do pagamento por aproximação: elas oferecem conta de pagamento integrada, Pix, transferências, cashback e outros serviços financeiros dentro de um único app. PicPay e PayPal são exemplos conhecidos nesse segmento. Como é o caso do Mercado Pago, alguns desses apps reúnem carteira digital, conta, rendimento automático do saldo e benefícios como cashback em compras, funcionando como um ecossistema financeiro completo.
A vantagem desse modelo é a centralização: quem usa uma carteira de fintech tende a ter mais controle sobre gastos, receber notificações de cada transação e acessar funcionalidades que os bancos tradicionais ainda não oferecem de forma integrada.
Carteiras para criptoativos
Para quem movimenta Bitcoin, Ethereum ou outras criptomoedas, existem carteiras digitais com arquitetura própria. As hot wallets são apps conectados à internet, como MetaMask ou Exodus, que permitem acesso rápido aos ativos. Já as cold wallets (ou hardware wallets), como Ledger e Trezor, são dispositivos físicos que armazenam os criptoativos completamente offline.
A diferença prática é o equilíbrio entre conveniência e segurança. Hot wallets são mais práticas para quem faz transações com frequência. Hardware wallets são indicadas para quem guarda grandes volumes de criptoativos e prioriza proteção contra ataques online.
Segurança da carteira digital: o que protege seu dinheiro
A segurança das carteiras digitais opera em múltiplas camadas, e entender cada uma ajuda a usá-las com mais confiança no cotidiano.
Os principais mecanismos de proteção incluem:
- Autenticação biométrica (Touch ID e Face ID): o pagamento só é autorizado com a digital ou o reconhecimento facial do titular
- PIN: código numérico como camada adicional, útil quando a biometria não está disponível
- Autenticação de dois fatores (2FA): confirmação por um segundo canal, como SMS ou app autenticador, para acessar a conta
- Bloqueio remoto do app: em caso de perda ou roubo, é possível desativar o acesso à carteira digital a distância, pelo site da instituição ou por outro dispositivo
- Notificações em tempo real: cada transação gera um alerta imediato, o que permite identificar cobranças não reconhecidas com agilidade
- Tokenização: como já explicado, o número real do cartão nunca circula durante as transações
Uma vantagem concreta sobre a carteira física é o controle remoto. Se você perde a carteira de couro, os cartões físicos ficam expostos até você ligar para cada banco e cancelar um por um. Com a carteira digital, um único bloqueio remoto pode proteger todos os dados armazenados, incluindo documentos, cartões e saldo, antes que qualquer acesso indevido aconteça.
Perguntas frequentes sobre carteira digital
Carteira digital e conta digital são a mesma coisa?
Não são sinônimos. A conta digital é onde o dinheiro fica depositado; a carteira digital é o app que permite movimentá-lo. Muitas fintechs oferecem os dois integrados no mesmo app, o que pode causar confusão. É possível, inclusive, usar uma carteira digital sem ter conta digital: basta cadastrar um cartão de uma instituição financeira já existente.
A carteira digital funciona sem internet?
Depende do tipo. Carteiras com Secure Element podem processar pagamentos por NFC em alguns casos sem conexão ativa. Para Pix e QR Code dinâmico, a conexão com a internet é necessária para completar a transação. Hardware wallets para criptoativos, por design, funcionam offline e só se conectam quando o usuário decide fazer uma movimentação.
Qualquer celular pode usar carteira digital?
Para pagamento por aproximação, o celular precisa ter chip NFC, presente na maioria dos smartphones intermediários e avançados atuais. Para Pix e QR Code, qualquer celular com acesso à internet já é suficiente. Apple Pay exige iPhone com Face ID ou Touch ID; Google Wallet requer um dispositivo Android compatível com a versão mínima do sistema exigida pelo app.
É seguro guardar documentos na carteira digital?
Apps governamentais como o Gov.br oferecem versões digitais de RG e CNH com validade legal em todo o território nacional. A segurança depende da autenticação configurada no celular: quanto mais robusta (biometria mais PIN, por exemplo), menor o risco de acesso indevido. Em caso de roubo, o bloqueio remoto impede que outra pessoa acesse os documentos armazenados.
Carteira digital tem algum custo?
A maioria das carteiras digitais é gratuita para uso pessoal. Algumas cobram taxas em operações específicas, como saques em dinheiro ou conversão de criptoativos. Antes de cadastrar seus dados em qualquer app, vale verificar as condições e tarifas da opção escolhida para evitar cobranças inesperadas.
Quem entendeu como as carteiras digitais funcionam e quer dar o primeiro passo pode, por exemplo, explorar o app do Mercado Pago, que reúne carteira digital, conta, Pix, pagamento por QR Code e cashback em compras em um único lugar. A jornada começa com o cadastro no app e a configuração de uma chave Pix ou o cadastro de um cartão, e a partir daí o celular passa a ser o único item indispensável na hora de pagar.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299