Como bloquear cartão de débito pelo aplicativo em caso de perda ou roubo
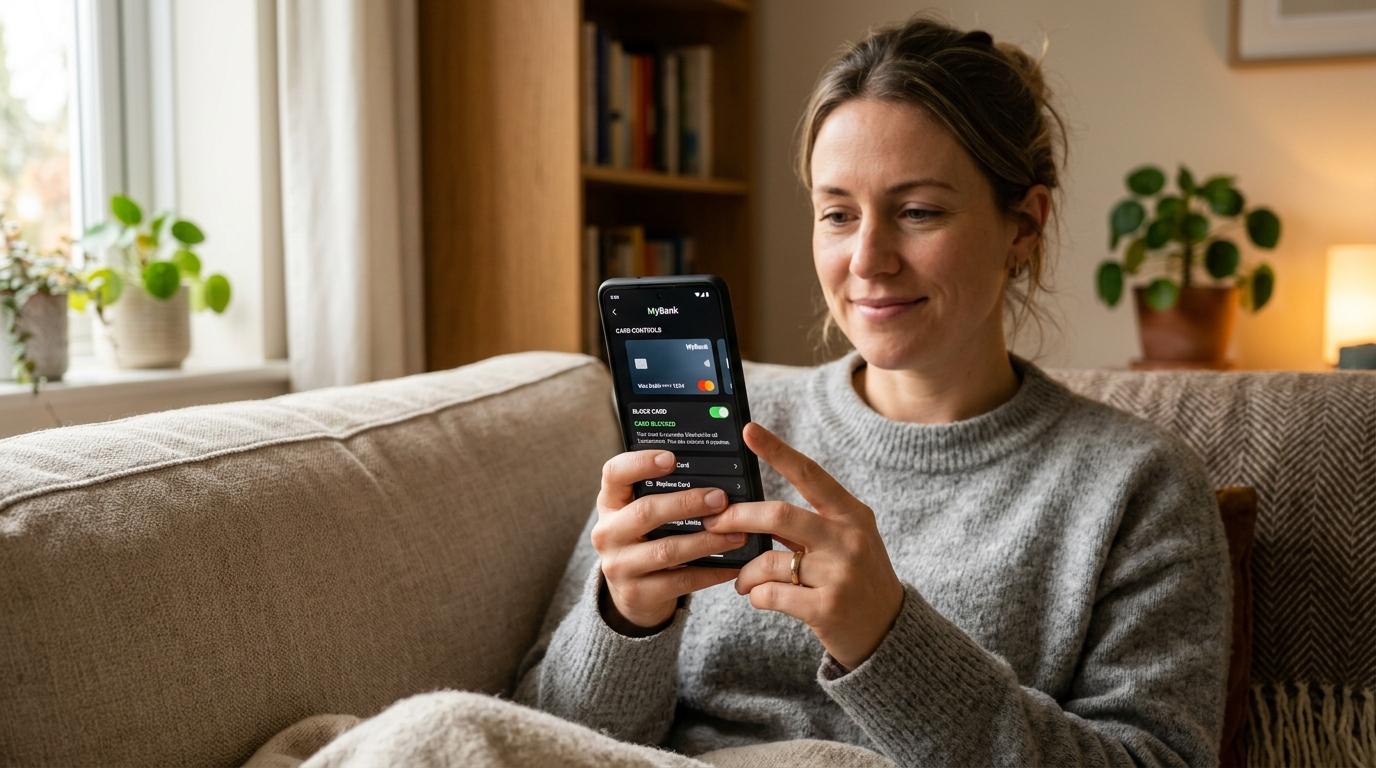
Para bloquear o cartão de débito pelo aplicativo, o caminho é parecido na maioria das instituições: abra o app, acesse a seção de cartões, selecione o cartão de débito e toque na opção de bloqueio ou desativação. A confirmação costuma ser imediata — nenhuma nova transação é aprovada a partir desse momento.
Ao longo deste artigo, você vai encontrar um passo a passo universal válido para os principais bancos e apps financeiros, a diferença entre bloqueio temporário e cancelamento definitivo, o que fazer logo após o bloqueio, como solicitar a segunda via do cartão e o que fazer quando o celular e o cartão somem ao mesmo tempo.
Passo a passo geral para bloquear cartão de débito pelo aplicativo
O fluxo de bloqueio segue uma lógica comum na maioria dos apps bancários — seja Nubank, Itaú, Bradesco, Caixa, Inter ou outro. Os passos abaixo funcionam como referência geral:
- Abra o app do banco e faça login com sua senha ou biometria.
- Acesse a seção de cartões no menu principal.
- Selecione o cartão de débito que deseja bloquear.
- Toque na opção de bloqueio — que pode aparecer como “segurança do cartão”, “bloquear”, “congelar” ou “desativar”.
- Confirme a ação quando o app solicitar.
A nomenclatura varia de um app para outro, mas o caminho é semelhante. Alguns bancos agrupam as opções de bloqueio dentro de um submenu chamado “segurança” ou “configurações do cartão”. Se tiver dificuldade para localizar, a busca interna do app costuma encontrar a função com palavras como “bloquear” ou “cartão”.
O bloqueio pelo app entra em vigor assim que você confirma a ação. Compras no débito, pagamentos por aproximação e transações online ficam impedidas até que você tome uma nova decisão sobre o cartão.
Diferença entre bloqueio temporário e cancelamento do cartão de débito
Muitos apps oferecem duas opções distintas, e escolher a certa pode evitar transtornos desnecessários. Entender a diferença antes de agir é importante.
Bloqueio temporário:
– O cartão fica inativo, mas permanece válido.
– Pode ser reativado pelo mesmo app, sem precisar de um novo cartão.
– Indicado quando há dúvida sobre onde o cartão está — por exemplo, se você acha que pode tê-lo deixado em casa.
Cancelamento definitivo:
– O cartão é inutilizado de vez e não pode ser reativado.
– Uma segunda via precisa ser solicitada, com novo número e dados.
– Indicado em casos de roubo confirmado, furto ou cartão danificado.
Na dúvida sobre o que aconteceu com o cartão, o bloqueio temporário é a primeira ação recomendada. Se depois você encontrar o cartão, basta reativá-lo pelo app. Caso confirme o roubo ou perda definitiva, aí sim o cancelamento faz sentido.
O que fazer depois de bloquear o cartão de débito pelo app
O bloqueio impede novas transações, mas não resolve tudo. Algumas verificações adicionais ajudam a proteger seu dinheiro e evitar transtornos com cobranças já programadas.
Confira o extrato e identifique cobranças suspeitas
Após o bloqueio, acesse o extrato da conta no próprio app e revise as movimentações das últimas horas e dias. Se encontrar cobranças não reconhecidas, registre uma contestação pelo canal de atendimento do banco — muitos apps já oferecem essa opção dentro do próprio extrato, com um botão de “não reconheço essa compra” ou similar.
Quanto antes a contestação for aberta, mais ágil tende a ser a análise pelo banco. Guarde prints ou anotações das transações suspeitas para ter referência durante o processo.
Revise assinaturas e pagamentos recorrentes
Serviços de streaming, transporte por aplicativo, academias e outras assinaturas vinculadas ao cartão de débito podem falhar após o bloqueio. O ideal é acessar cada serviço e atualizar o meio de pagamento para o novo cartão, Pix ou outro método disponível.
Essa etapa costuma ser esquecida e só aparece quando uma cobrança falha e o serviço é suspenso. Fazer essa revisão logo após o bloqueio evita interrupções inesperadas.
Registre um boletim de ocorrência se necessário
Em casos de roubo ou furto, o boletim de ocorrência pode ser exigido pelo banco para contestar cobranças indevidas. Em vários estados brasileiros, o BO pode ser registrado de forma online pelo site da Delegacia Eletrônica — sem precisar ir a uma delegacia presencialmente.
Ter o número do boletim em mãos agiliza o atendimento bancário e fortalece sua posição em caso de disputa. Mesmo que o banco não exija de imediato, o registro serve como documentação formal do ocorrido.
Como pedir a segunda via do cartão de débito pelo aplicativo
Com o cartão bloqueado ou cancelado, o próximo passo costuma ser solicitar a segunda via. O fluxo dentro do app segue uma lógica parecida com o bloqueio: acesse a seção de cartões, selecione o cartão afetado e procure a opção “solicitar segunda via” ou “pedir novo cartão”. O app vai pedir a confirmação do endereço de entrega antes de finalizar o pedido.
O prazo de entrega varia por instituição — em geral, entre alguns dias úteis e duas semanas. Enquanto o cartão físico não chega, vale usar alternativas para não ficar sem acesso ao dinheiro:
- Cartão virtual: muitos apps geram um cartão virtual para compras online, com número diferente do físico.
- Pix: transferências e pagamentos via Pix seguem funcionando normalmente, pois estão vinculados à conta, não ao cartão.
- Pagamento por aproximação: se o app do banco suportar carteiras digitais (como Google Pay ou Apple Pay), é possível pagar por aproximação com o celular mesmo sem o cartão físico.
Por exemplo, no caso do app do Mercado Pago, a segunda via pode ser solicitada dentro da seção de configurações do cartão, e o cartão virtual fica disponível para uso imediato enquanto o físico não chega.
E se você perder o celular junto com o cartão de débito?
Este é um cenário que poucos guias abordam: e quando o celular e o cartão somem ao mesmo tempo? Sem o app, o bloqueio precisa ser feito por outro caminho.
As alternativas disponíveis são:
- Internet banking pelo computador: acesse o site do banco em outro dispositivo e siga o mesmo fluxo de bloqueio pela área logada.
- Central de atendimento telefônico: a maioria dos bancos brasileiros mantém centrais que funcionam 24 horas. O número costuma estar no verso do cartão — mas como você não tem o cartão, vale pesquisar no site oficial do banco antes de qualquer emergência e salvar o contato.
- Apagar dados do celular de forma remota: se o celular for Android, o recurso “Encontre Meu Dispositivo” do Google permite bloquear ou apagar o aparelho à distância. No iPhone, a função “Buscar” da Apple cumpre o mesmo papel. Isso impede que outra pessoa acesse o app bancário no celular perdido.
Depois de resolver a emergência, vale revisar as configurações de segurança do app: biometria ativa, senha forte e notificações de transação ligadas são medidas que reduzem o risco em situações assim. Quem mantém essas camadas ativas consegue agir com mais agilidade quando o tempo conta.
Perguntas frequentes sobre como bloquear cartão de débito pelo aplicativo
O bloqueio temporário do cartão de débito pelo app tem algum custo?
Na grande maioria das instituições financeiras, o bloqueio temporário não gera cobrança. O que pode ter custo é a emissão da segunda via do cartão físico — o valor varia por banco e costuma estar descrito nas condições da conta. Antes de solicitar, vale conferir essa informação no próprio app ou no contrato da conta.
Consigo desbloquear o cartão de débito pelo mesmo aplicativo?
Se o bloqueio foi temporário, a reativação costuma estar disponível no mesmo menu de segurança do cartão — basta tocar em “desbloquear” ou “reativar”. Se o cartão passou por cancelamento definitivo, a reativação não é possível: será necessário solicitar a segunda via e aguardar a entrega do novo cartão.
O Pix continua funcionando depois que eu bloquear o cartão de débito?
Sim. O bloqueio do cartão de débito não afeta transferências e pagamentos via Pix, pois o Pix está vinculado à conta bancária, não ao cartão físico. Pagamentos por boleto e transferências bancárias convencionais também seguem funcionando normalmente após o bloqueio.
Quanto tempo leva para o bloqueio do cartão de débito entrar em vigor?
O bloqueio feito pelo app costuma ser imediato — assim que você confirma a ação, nenhuma nova transação é aprovada. Compras que já estavam em processamento antes do bloqueio podem aparecer no extrato depois, mas transações iniciadas após a confirmação do bloqueio ficam impedidas.
Manter o app do banco atualizado e as configurações de segurança ativas é o que permite agir com agilidade em situações de emergência — sem depender de ligações longas ou filas em agências. Se você ainda não explorou as funcionalidades de segurança do app que usa, vale dedicar alguns minutos a isso agora, antes que precise. O app do Mercado Pago, por exemplo, oferece bloqueio imediato do cartão, cartão virtual para uso em compras online e notificações em tempo real — funcionalidades que vale conhecer caso ainda não faça parte da sua rotina financeira.
Consulte condições e tarifas em: