Carteira digital vs conta bancária tradicional: qual escolher no Brasil
Carteira digital e conta bancária tradicional não são a mesma coisa, e a escolha entre elas não precisa ser excludente. Quem paga no débito pelo celular por aproximação usa uma carteira digital; quem solicita um financiamento imobiliário ou acessa crédito consignado depende de uma conta bancária tradicional. Cada modelo tem funções bem definidas, e o perfil de uso de cada pessoa é o que determina qual faz mais sentido, ou se vale combinar os dois.
Ao longo deste artigo, você vai encontrar a diferença entre os três conceitos que costumam se misturar (carteira digital, conta digital e conta bancária tradicional), uma comparação de custos e tarifas, uma análise de segurança e custódia do dinheiro, e orientações práticas sobre quando usar cada modelo.
O que cada modelo realmente é (e onde muita gente se confunde)
Antes de comparar, vale alinhar os conceitos, porque “carteira digital”, “conta digital” e “conta bancária tradicional” são termos que circulam juntos, mas descrevem coisas bem diferentes.
Carteira digital: um agregador de meios de pagamento
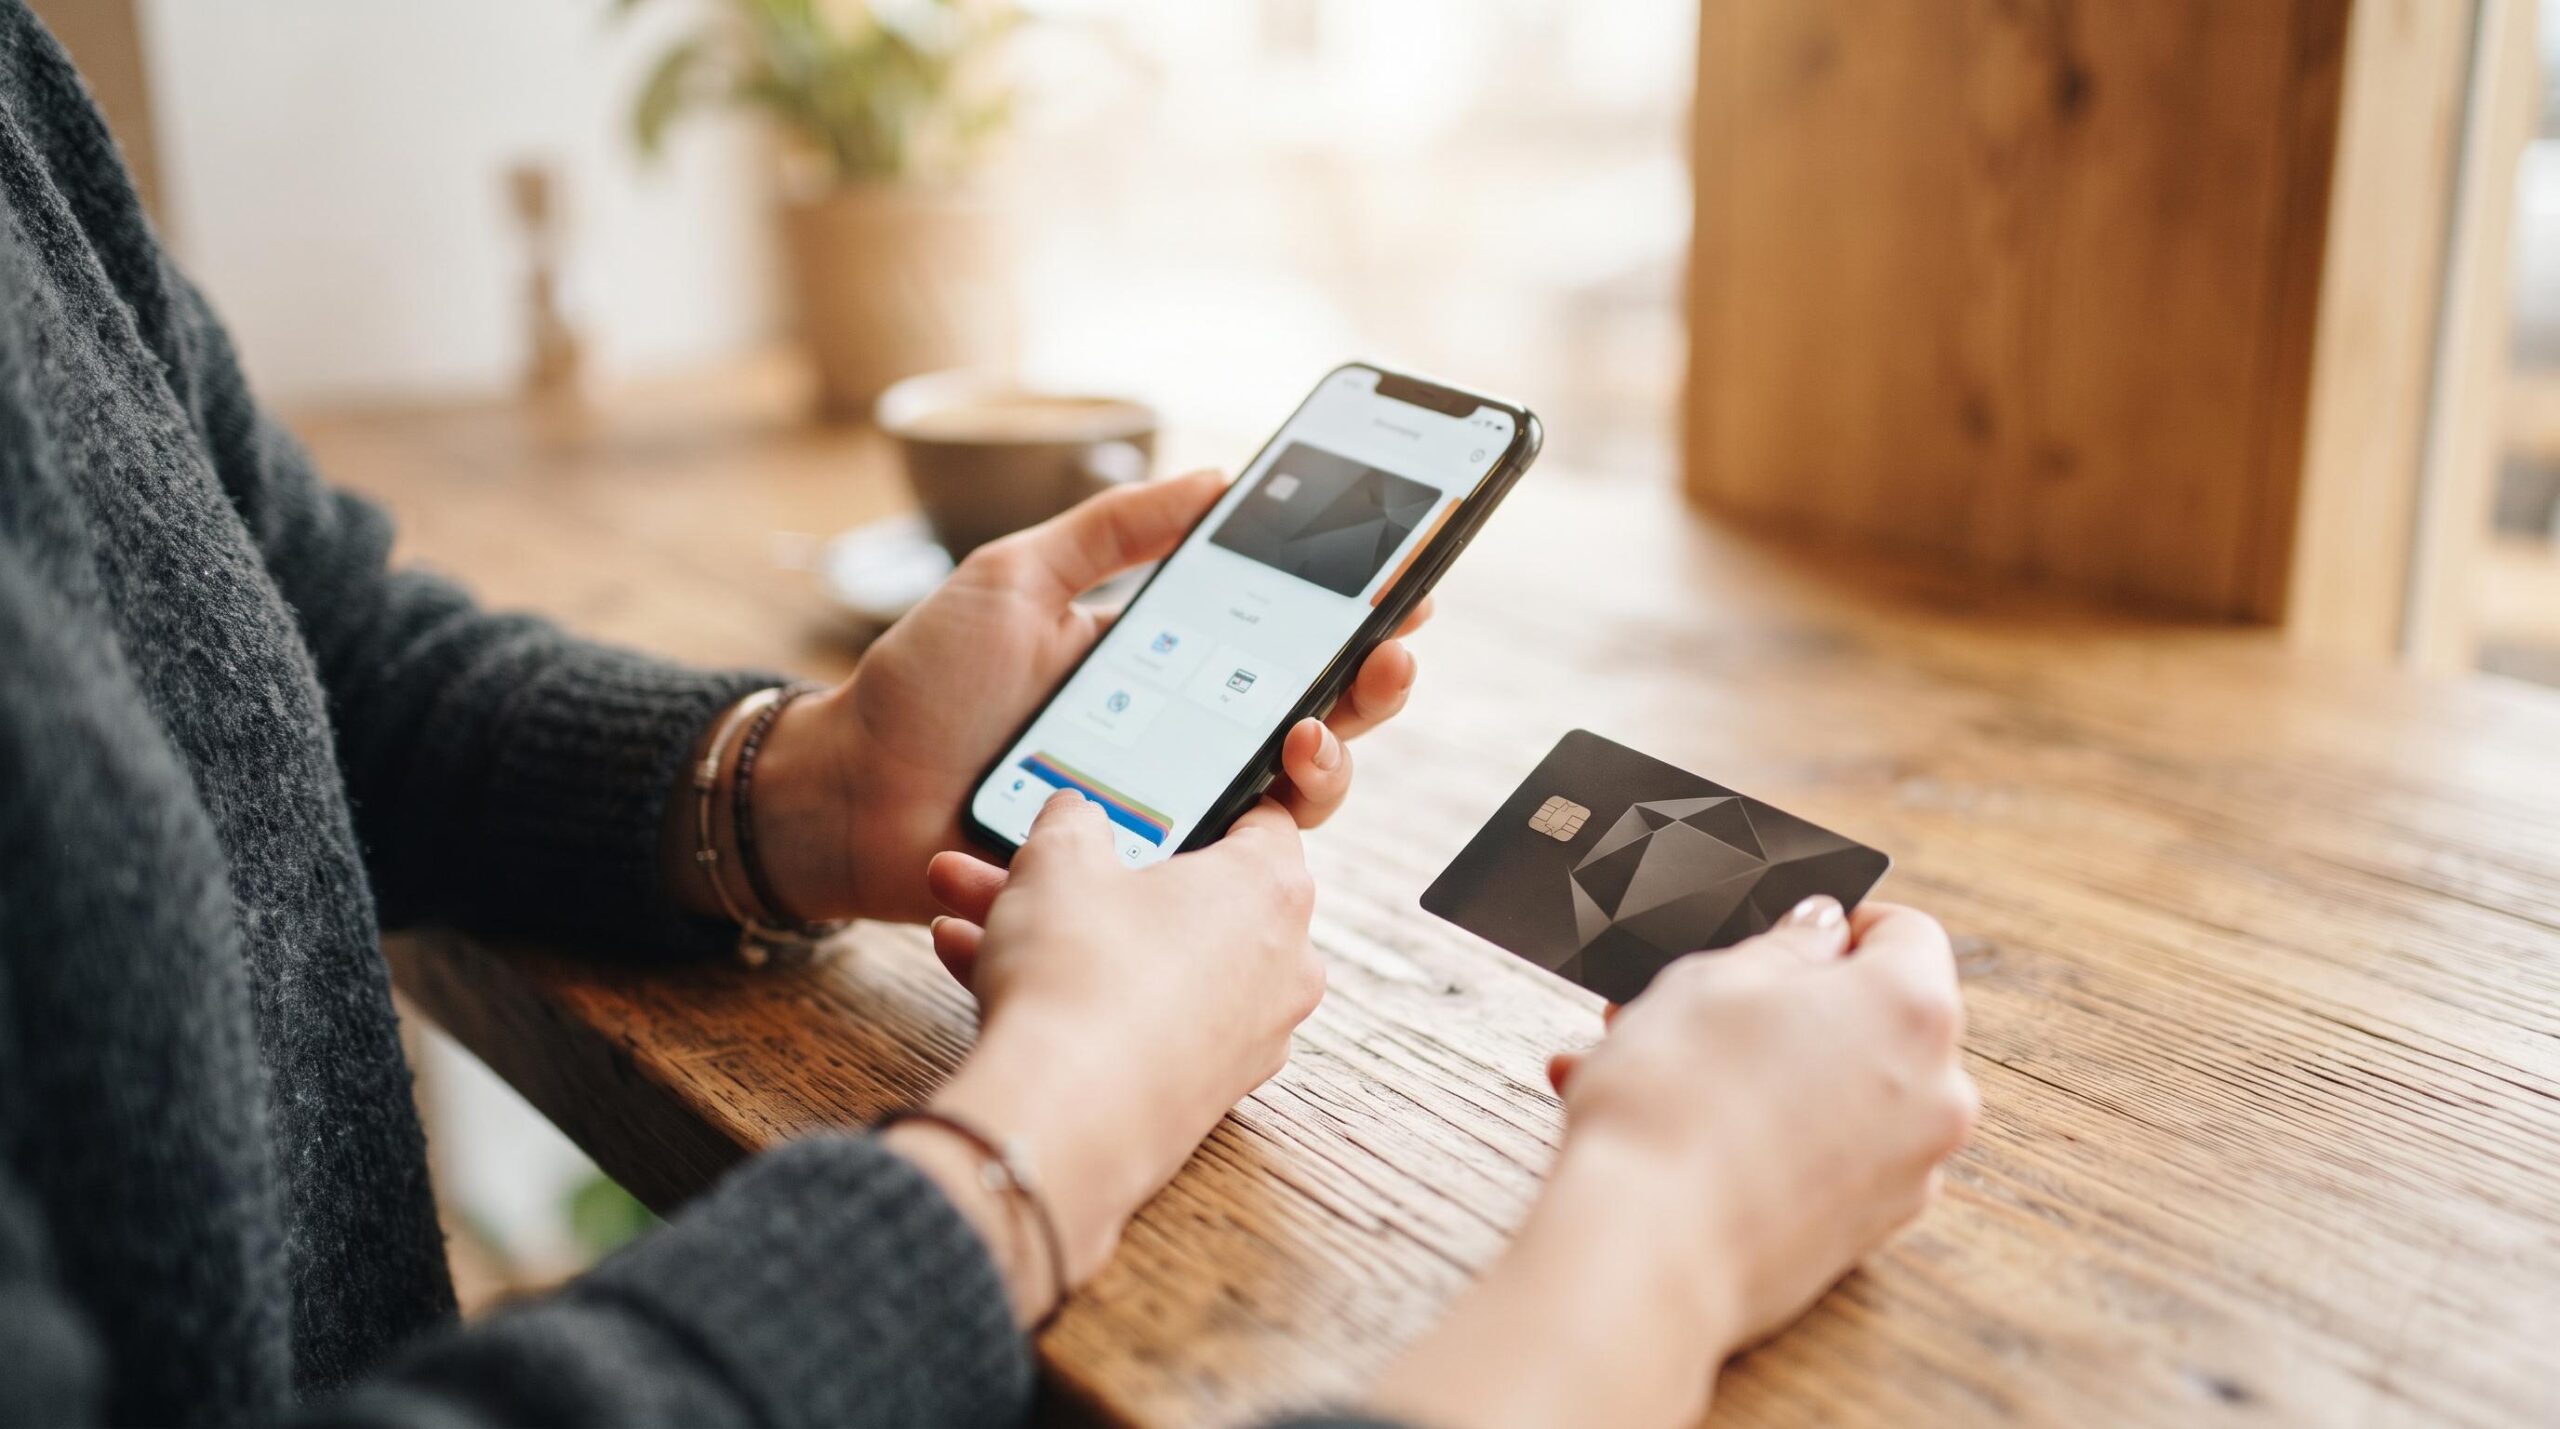
A carteira digital é um app ou funcionalidade que armazena dados de cartões, saldo próprio e outros meios de pagamento para uso no celular. Ela permite pagar por aproximação via NFC, via QR Code ou dentro de outros apps, sem precisar inserir os dados do cartão a cada transação. Google Pay, Samsung Pay e as carteiras integradas a apps de pagamento são exemplos desse modelo.
O ponto central é este: a carteira digital, por si só, não é uma conta financeira. Ela não emite extratos bancários, não concede crédito e não é regulada como banco. Ela funciona como uma camada de conveniência sobre meios de pagamento já existentes.
Conta bancária tradicional: uma conta financeira completa
A conta bancária tradicional é oferecida por bancos autorizados pelo Banco Central do Brasil e inclui um conjunto amplo de serviços financeiros. Além de movimentar dinheiro, ela dá acesso a crédito, financiamento, cheque especial, investimentos e, em muitos casos, atendimento presencial em agências.
Esse modelo existe há décadas e ainda é a base para produtos financeiros mais complexos, como financiamento imobiliário, crédito rural e crédito consignado. A presença física e o relacionamento bancário são diferenciais que fintechs ainda não replicam por completo.
Conta digital: o meio-termo que confunde todo mundo
A conta digital funciona como uma conta bancária, mas opera 100% online, sem agência física. Ela é oferecida por fintechs e bancos digitais autorizados, como Nubank, Neon e C6 Bank, e inclui serviços como Pix, cartão de débito e crédito, e em alguns casos rendimento automático sobre o saldo.
A confusão mais comum é chamar de “carteira digital” o que na verdade é uma conta digital. A diferença prática é clara: a conta digital é uma conta financeira regulada; a carteira digital é um meio de pagar. Os três modelos podem coexistir no mesmo celular, e muitas pessoas os usam de forma integrada sem perceber.
Custos e tarifas: o que você paga em cada modelo
As tarifas de manutenção são um dos pontos mais relevantes para quem avalia uma conta bancária tradicional. Bancos como Bradesco, Itaú e Santander cobram mensalidades pela conta corrente, taxas para TED e DOC, e anuidade de cartão de crédito. Alguns bancos isentam clientes que mantêm uma renda mínima domiciliada ou uma movimentação mensal acima de determinado valor, mas essa isenção costuma exigir um perfil financeiro específico.
As carteiras digitais, por outro lado, não cobram do usuário final pelo uso básico. O modelo de receita dessas ferramentas vem das tarifas de intercâmbio pagas pelos estabelecimentos comerciais a cada transação, não de mensalidades. Isso significa que usar uma carteira digital para pagar no dia a dia não gera custo direto para quem paga.
Contas digitais oferecidas por fintechs seguem uma lógica parecida: em geral, operações básicas como Pix, transferências e emissão de boleto são gratuitas. O custo pode aparecer em saques em caixas eletrônicos da rede Banco24Horas, dependendo do plano contratado. Vale lembrar que o Pix é gratuito para pessoas físicas em todos os modelos regulados pelo Banco Central, seja em banco tradicional, conta digital ou app de pagamento.
Segurança e custódia do dinheiro: onde seu saldo está mais protegido
Um ponto que poucas comparações abordam é onde, de fato, o seu dinheiro fica guardado, e quais proteções existem caso algo dê errado com a instituição.
FGC nas contas bancárias: o que cobre e o que não cobre
O FGC (Fundo Garantidor de Créditos) protege depósitos em contas correntes, contas poupança e alguns investimentos de renda fixa em bancos autorizados pelo Banco Central. A cobertura chega a R$ 250 mil por CPF por instituição financeira, com um teto global de R$ 1 milhão a cada quatro anos.
Essa proteção não é ilimitada e não cobre tudo. Investimentos em renda variável, fundos de investimento e produtos de terceiros distribuídos pelo banco ficam fora da cobertura do FGC. Mesmo assim, para o saldo em conta corrente ou poupança, o FGC representa uma camada de proteção concreta que as carteiras digitais não oferecem.
Como as carteiras digitais protegem o saldo armazenado
As carteiras digitais reguladas como Instituições de Pagamento (IP) pelo Banco Central seguem uma exigência específica: o saldo armazenado pelos usuários deve ser mantido em Títulos Públicos Federais ou depositado diretamente no Banco Central. Essa regra existe para mitigar o risco de a empresa usar o dinheiro dos clientes em operações próprias.
Na prática, isso reduz o risco de crédito da instituição, mas não conta com a cobertura do FGC. A tokenização de cartões, que substitui os dados reais do cartão por um código criptografado a cada transação, e a autenticação multifator (biometria, senha e token) são camadas de segurança presentes tanto em carteiras digitais quanto em apps bancários modernos. Esses mecanismos protegem as transações, mas não o saldo em si.
Rendimento do saldo e acesso a crédito: onde cada modelo se destaca
Algumas carteiras digitais e contas digitais oferecem rendimento automático sobre o saldo parado, sem que a pessoa precise fazer nenhuma movimentação ativa. Esse rendimento costuma ser atrelado ao CDI ou a Títulos Públicos Federais e pode representar uma vantagem para quem não tem o hábito de alocar dinheiro em investimentos com regularidade. O app do Mercado Pago, por exemplo, oferece essa funcionalidade sobre o saldo disponível na conta.
Contas bancárias tradicionais, por sua vez, exigem uma alocação ativa para o dinheiro render. A pessoa precisa transferir o saldo para um CDB, fundo de investimento ou poupança. Em contrapartida, o portfólio de crédito dos bancos tradicionais é consideravelmente mais robusto: financiamento imobiliário, crédito consignado, crédito rural, cheque especial e linhas corporativas são produtos que ainda dependem de um relacionamento bancário consolidado.
Fintechs e carteiras digitais avançaram em crédito pessoal e em modelos como o BNPL (compre agora, pague depois), mas ainda encontram limitações em produtos de crédito mais complexos. Para quem precisa de um financiamento de longo prazo ou de linhas de crédito atreladas a garantias reais, a conta bancária tradicional continua sendo o caminho mais estruturado.
Carteira digital vs conta bancária tradicional: quando usar cada uma
A decisão não precisa ser entre um modelo ou outro. O que muda é o contexto de uso, e cada ferramenta tem cenários em que se destaca.
A carteira digital faz mais sentido para:
- Pagamentos cotidianos por aproximação (NFC) em lojas, transporte e restaurantes
- Compras em apps e e-commerce sem precisar digitar os dados do cartão a cada vez
- Dividir contas com outras pessoas via Pix integrado ao app
- Manter um saldo de uso diário com rendimento automático sobre o que fica parado
A conta bancária tradicional se destaca quando:
- A pessoa precisa de crédito estruturado, como financiamento imobiliário ou crédito consignado
- Há necessidade de atendimento presencial ou suporte especializado para operações complexas
- A movimentação envolve conta PJ com relacionamento bancário e linha de crédito empresarial
- O volume de saldo supera R$ 250 mil e a cobertura do FGC em múltiplas instituições se torna relevante
A combinação dos dois modelos é a prática mais adotada no Brasil. Usar a carteira digital para o dia a dia e a conta bancária para crédito, investimentos mais complexos e operações de maior valor é uma estratégia que une a conveniência de um modelo com a estrutura do outro. A escolha depende do perfil de uso, não de um modelo ser superior ao outro.
Perguntas frequentes sobre carteira digital e conta bancária tradicional
Carteira digital substitui a conta bancária tradicional?
Não substitui de forma completa. A carteira digital não oferece crédito estruturado como financiamento ou consignado, e o saldo armazenado não conta com a cobertura do FGC. Para pagamentos do dia a dia, ela pode funcionar de forma independente, mas a maioria das pessoas usa os dois modelos de forma complementar.
O dinheiro guardado em uma carteira digital é seguro?
Sim, desde que a carteira seja de uma Instituição de Pagamento regulada pelo Banco Central. O saldo deve ser custodiado em Títulos Públicos Federais ou depositado no BCB, o que reduz o risco de crédito da instituição. Não há cobertura do FGC, mas a regulação do Banco Central mitiga os principais riscos.
Qual a diferença entre carteira digital e conta digital?
A carteira digital agrega meios de pagamento (cartões, saldo) para uso no celular e não é uma conta financeira. A conta digital é uma conta financeira completa, operada 100% online, oferecida por bancos ou fintechs autorizadas. É possível vincular uma conta digital a uma carteira digital, e os dois podem funcionar no mesmo app.
Carteira digital rende dinheiro?
Depende do app. Algumas carteiras digitais oferecem rendimento automático sobre o saldo parado, atrelado ao CDI ou a Títulos Públicos. Nem todas as carteiras oferecem esse recurso, por isso vale verificar as condições específicas de cada uma antes de deixar saldo parado.
Posso usar carteira digital sem ter conta em banco?
Sim, em alguns casos. Algumas carteiras permitem carregar saldo via Pix ou boleto sem precisar de uma conta bancária vinculada. Para funcionalidades mais completas, como crédito e investimentos, uma conta bancária ou conta digital vinculada costuma ser necessária. Apps como o do Mercado Pago, por exemplo, permitem usar saldo próprio sem conta bancária tradicional.
Se você quer entender na prática como uma carteira digital com funcionalidades de conta pode funcionar no dia a dia, o app do Mercado Pago é um exemplo que vale explorar: ele reúne pagamentos por QR Code, Pix, rendimento automático sobre o saldo e outras funções em um só lugar. Antes de decidir qual modelo adotar, ou se vai combinar os dois, vale mapear como você usa o dinheiro no cotidiano e quais recursos fazem diferença para o seu perfil.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299