Tecnologia NFC: como funciona nos pagamentos pelo celular
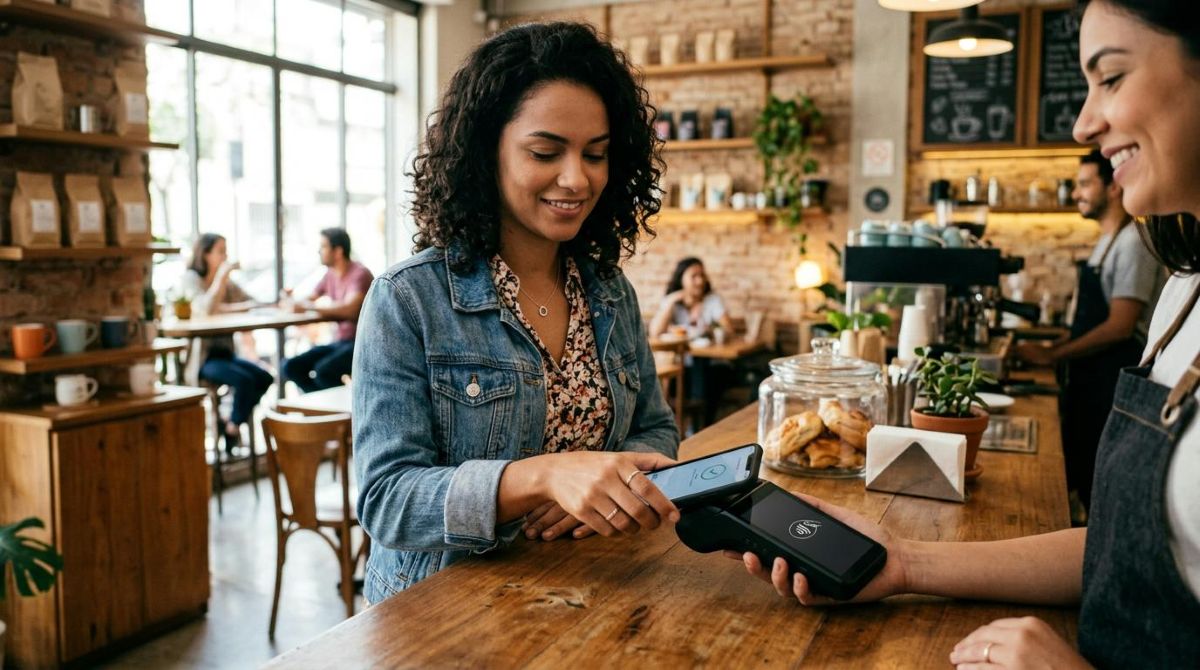
Quando você aproxima o celular da maquininha, o que acontece de fato é uma troca de dados criptografados por radiofrequência de curto alcance. A tecnologia NFC (Near Field Communication) transforma o celular em um cartão virtual: em menos de um segundo, o aparelho transmite um token de segurança ao terminal, sem abrir nenhum app e sem revelar os dados reais do cartão. Esse processo acontece a uma distância de até 4 cm, o que não é uma limitação técnica, mas uma escolha deliberada de segurança.
Ao longo deste artigo, você vai encontrar a ciência por trás do sinal NFC, os três modos de operação do chip, o que acontece nos bastidores de cada pagamento por aproximação (incluindo tokenização, CVV dinâmico e por que a internet não é necessária no momento da compra), os dispositivos compatíveis no Brasil e as principais carteiras digitais disponíveis. O objetivo é ir além do “como ativar” e explicar por que esse sistema funciona da forma que funciona.
O que é a tecnologia NFC e como ela transmite dados
Para entender como o celular vira um meio de pagamento, vale conhecer a base técnica da tecnologia NFC, de onde ela veio e como o chip se comporta em diferentes situações.
A origem no RFID e a frequência de 13,56 MHz
O NFC é uma evolução do RFID (identificação por radiofrequência), tecnologia usada há décadas em crachás de acesso e etiquetas de estoque. A diferença está no alcance e na velocidade de comunicação: o NFC opera na frequência de 13,56 MHz, padronizada pelas normas ISO/IEC 18092 e ISO/IEC 14443, e foi projetado para distâncias curtas, de até 20 cm em geral, mas limitadas a cerca de 4 cm nos terminais de pagamento por configuração de software.
Uma forma de visualizar essa frequência: imagine que o chip NFC e o terminal trocam dados na mesma “língua”, mas só se comunicam quando estão quase se tocando. Esse alcance reduzido não é uma desvantagem, é uma barreira de segurança intencional que dificulta interceptações por terceiros a distância.
Os três modos de operação do chip NFC
O NFC Forum, organismo que define os padrões da tecnologia, estabelece três modos de operação para o chip. Cada um serve a um propósito diferente:
- Card Emulation (emulação de cartão): o celular age como se fosse um cartão físico e responde ao terminal de pagamento. É o modo usado em todas as transações por aproximação.
- Reader/Writer (leitor/gravador): o dispositivo lê ou grava informações em etiquetas NFC passivas, como cartazes com links, ingressos digitais ou automação residencial.
- Peer-to-Peer (ponto a ponto): dois dispositivos NFC ativos trocam dados entre si, como acontecia no compartilhamento de contatos por aproximação em versões antigas do Android.
Para pagamentos pelo celular, o modo relevante é o Card Emulation. Nos outros dois modos, o chip está ativo, mas sem relação com transações financeiras.
O que acontece nos bastidores de cada pagamento NFC
Quando você aproxima o celular da maquininha, uma série de processos de segurança acontece em milissegundos. Entender esse fluxo ajuda a compreender por que o pagamento NFC é considerado mais seguro do que passar o cartão físico.
Tokenização e CVV dinâmico: seus dados reais nunca saem do celular
O ponto central da segurança NFC está na tokenização. O número real do cartão nunca é transmitido ao terminal: no lugar dele, o celular gera um token criptográfico único, válido apenas para aquela transação específica. Funciona como um código de uso único que expira no instante em que a compra é concluída.
Além do token, cada transação usa um CVV dinâmico, um código de verificação que muda a cada uso. Se alguém interceptar os dados transmitidos durante um pagamento, não conseguirá reutilizá-los em uma compra futura, porque o token já expirou e o CVV já mudou. Essa combinação torna o dado capturado inútil para fraudes.
Secure Element e HCE: onde as credenciais ficam armazenadas
As credenciais que geram os tokens precisam estar armazenadas em algum lugar seguro no dispositivo. Existem dois caminhos para isso:
- Secure Element (SE): um chip físico separado, inviolável, embutido no hardware do aparelho. É o modelo usado pelo Apple Pay em todos os iPhones e por alguns modelos Android premium. As credenciais ficam isoladas do sistema operacional, o que significa que nem um app malicioso consegue acessá-las.
- HCE (Host Card Emulation): a emulação acontece via software, com as credenciais gerenciadas na nuvem pelo provedor da carteira digital. É o modelo predominante no Android com Google Wallet. A proteção depende da criptografia do canal de comunicação e das políticas de segurança do servidor.
Ambos os métodos protegem as credenciais, mas por arquiteturas distintas. O SE oferece isolamento físico; o HCE oferece flexibilidade e atualização remota das credenciais sem depender de hardware dedicado.
Por que o pagamento funciona sem internet
Essa é uma das dúvidas mais comuns sobre o tema e uma das menos explicadas pelos concorrentes. O celular não precisa consultar o servidor bancário no momento exato da compra porque os tokens de segurança são pré-carregados no dispositivo com antecedência.
Quando você adiciona um cartão à carteira digital e está conectado à internet, o sistema baixa um lote de tokens para uso futuro. Na hora do pagamento, o celular usa um desses tokens já armazenados localmente. A confirmação da transação com o banco ocorre depois, de forma assíncrona, quando o aparelho volta a ter conexão. A internet é necessária para configurar a carteira e reabastecer os tokens, mas não para executar o pagamento em si.
Quais celulares têm tecnologia NFC para pagamentos no Brasil
Ter o chip NFC no aparelho é o primeiro requisito para pagar por aproximação com o celular. Veja quais dispositivos disponíveis no Brasil já contam com essa tecnologia.
Smartphones compatíveis: Android e iPhone
O chip NFC está presente em boa parte dos modelos intermediários e avançados vendidos no Brasil, mas não em todos. As principais linhas compatíveis são:
- iPhone: todos os modelos a partir do iPhone 6, incluindo as linhas SE (2ª geração em diante), iPhone 12, 13, 14, 15 e 16.
- Samsung Galaxy: linhas S, A (modelos A34, A54, A55 e superiores) e Z (dobráveis).
- Motorola: linha Edge completa e modelos superiores da linha G, como o Moto G84 e G85.
- Xiaomi: linhas 13 e 14 e modelos Redmi Note Pro.
Para verificar se o seu aparelho tem o chip, acesse as configurações do celular e busque por “NFC”. Se a opção aparecer, o hardware está presente. Modelos de entrada, com preço abaixo de determinada faixa, com frequência não incluem o componente, então vale checar a ficha técnica antes de comprar.
Wearables: pagar pelo pulso também é possível
O pagamento por aproximação não se limita ao celular. Apple Watch (todos os modelos), Samsung Galaxy Watch e algumas versões da Xiaomi Smart Band com NFC usam o mesmo protocolo de Card Emulation para processar transações diretamente pelo pulso.
Uma característica relevante dos wearables com NFC é que alguns modelos armazenam os tokens no próprio dispositivo. Isso significa que o pagamento pode ser feito mesmo sem o celular por perto, o que é útil em atividades físicas ou quando o aparelho fica em casa.
Carteiras digitais que usam NFC para pagamentos no Brasil
As carteiras digitais são os apps que gerenciam os cartões cadastrados e ativam o chip NFC na hora do pagamento. As principais disponíveis no Brasil são:
- Google Wallet: integrado ao Android de forma nativa, aceita múltiplas bandeiras e usa a arquitetura HCE para gerenciar as credenciais. Funciona em todos os aparelhos Android compatíveis com NFC.
- Apple Pay: exclusivo do ecossistema iOS e watchOS, usa o Secure Element físico do iPhone para armazenar as credenciais. A autenticação acontece via Face ID ou Touch ID antes de cada pagamento.
- Samsung Wallet: substituto do Samsung Pay, exclusivo para aparelhos Galaxy, com biometria proprietária e suporte às principais bandeiras do mercado brasileiro.
Alguns apps de bancos digitais também permitem adicionar cartões à carteira NFC do celular. Como é o caso do Mercado Pago, que funciona em conjunto com o Google Wallet ou o Apple Pay, dependendo do sistema operacional do aparelho.
O fluxo para começar a usar qualquer uma dessas carteiras segue um padrão: adicionar o cartão no app escolhido, validar a adição com o banco emissor (via código SMS ou pelo próprio app do banco) e confirmar que o NFC está ativo nas configurações do aparelho. Após esses passos, o celular já está pronto para pagar por aproximação.
Segurança no pagamento NFC: riscos reais e como se proteger
A proteção no pagamento por aproximação com o celular vem de múltiplas camadas sobrepostas. A tokenização substitui os dados reais do cartão, o CVV dinâmico invalida qualquer dado interceptado, a autenticação biométrica (Face ID, Touch ID ou impressão digital) exige confirmação da identidade antes de cada transação e o alcance físico reduzido de até 4 cm funciona como uma barreira natural contra leituras acidentais.
Existe, porém, um risco real que merece atenção. Pesquisadores de segurança já documentaram casos em que pessoas mal-intencionadas usam maquininhas para tentar aproximar o terminal de bolsas e carteiras em locais movimentados. Esse risco é mais relevante para cartões físicos com chip NFC do que para o celular, já que o pagamento pelo aparelho exige desbloqueio e autenticação biométrica antes de qualquer transação.
Para reduzir a exposição a esse tipo de situação, algumas práticas ajudam: manter o celular bloqueado em ambientes com muita circulação de pessoas, verificar o extrato bancário com regularidade após pagamentos por aproximação e usar carteiras com bloqueio RFID para os cartões físicos.
O cenário geral aponta para um ecossistema maduro. Dados da Abecs (Associação Brasileira das Empresas de Cartões de Crédito e Serviços) indicam que, em 2024, 61,1% das transações presenciais no Brasil foram realizadas por aproximação, o que reflete tanto a adoção em massa da tecnologia quanto a confiança consolidada no sistema de segurança que a sustenta.
Perguntas frequentes sobre tecnologia NFC nos pagamentos pelo celular
Todo celular tem NFC?
Não. O chip NFC é um componente de hardware que precisa estar fisicamente presente no aparelho, e modelos de entrada com frequência não o incluem. Para verificar, basta buscar “NFC” nas configurações do celular ou consultar a ficha técnica do modelo no site do fabricante.
O pagamento NFC pelo celular precisa de internet?
Não no momento exato da compra. Os tokens de segurança são pré-carregados no dispositivo quando há conexão disponível, e o celular usa esses tokens armazenados localmente na hora de pagar. A confirmação da transação com o banco ocorre depois, de forma assíncrona. A internet é necessária para configurar a carteira digital e adicionar cartões, mas não para executar o pagamento.
É possível ser cobrado acidentalmente ao passar perto de uma maquininha?
Na prática, não. Para iniciar uma transação NFC pelo celular, o aparelho precisa estar desbloqueado e a autenticação biométrica precisa ser confirmada. O alcance de até 4 cm e essa exigência de autenticação funcionam como barreiras efetivas. Cartões físicos sem PIN têm mais vulnerabilidade nesse sentido do que o celular.
Qual é a diferença entre pagar com NFC pelo celular e pagar com cartão por aproximação?
Funcionalmente, os dois usam o mesmo protocolo NFC e a mesma tokenização. A diferença está na autenticação: o celular exige biometria antes de cada pagamento, enquanto o cartão físico por aproximação, em transações abaixo de determinado valor, não exige senha. Isso representa uma barreira de segurança menor no caso do cartão físico.
Posso usar NFC para pagar com qualquer cartão?
Depende da compatibilidade entre o banco emissor do cartão e a carteira digital escolhida. A maioria dos bancos digitais e tradicionais no Brasil já suporta a adição de cartões no Google Wallet e no Apple Pay. Vale verificar no app do banco ou diretamente na carteira digital se o cartão específico está disponível para uso por aproximação.
Se você quer experimentar o pagamento NFC na prática, o ponto de partida é adicionar um cartão a uma carteira digital. O app do Mercado Pago, por exemplo, permite adicionar cartões e ativar o pagamento por aproximação direto pelo celular, sem precisar do cartão físico em mãos. Uma vez configurado, basta desbloquear o aparelho e aproximá-lo da maquininha para concluir a compra.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299