Limites e taxas das carteiras digitais no Brasil: o que você precisa saber antes de escolher
Os limites e taxas das carteiras digitais no Brasil variam por app, por tipo de operação e pelo nível de verificação de identidade da conta. Enquanto o Pix costuma ser gratuito em qualquer carteira digital brasileira, operações como saques em caixas eletrônicos ou pagamento de boletos com cartão de crédito podem gerar cobranças que, se você não conhece, aparecem como surpresa no extrato.
Ao longo deste artigo, você vai encontrar como funcionam os limites de transferência, Pix noturno e saque; quais operações costumam ter taxa e em quais valores; como o processo de verificação de identidade (KYC) influencia diretamente os tetos de movimentação; e os critérios práticos para comparar carteiras além das taxas.
Como os limites das carteiras digitais funcionam na prática
Os limites operacionais das carteiras digitais não seguem uma lógica aleatória: eles resultam tanto das políticas internas de cada app quanto das normas do Banco Central do Brasil. Entender essa lógica ajuda a evitar bloqueios inesperados nas suas movimentações.
Limites para transferências e pagamentos do dia a dia
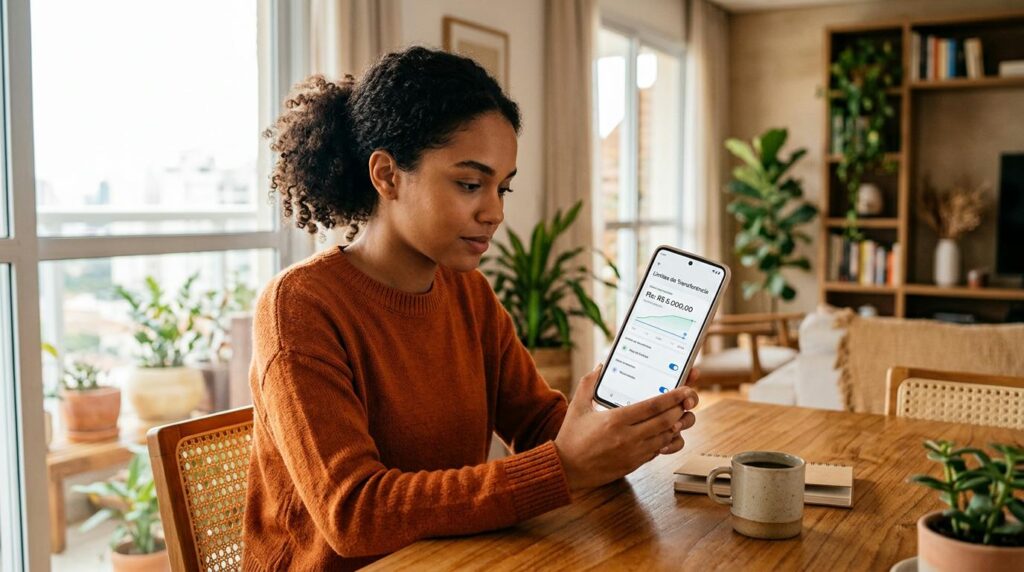
Para transferências P2P e pagamentos de boletos, os tetos diários nas carteiras digitais brasileiras costumam girar em torno de R$ 5.000 para contas com verificação de identidade concluída. Contas sem esse processo completo operam com limites bem mais restritivos, que podem chegar a R$ 1.000 por mês em alguns apps.
Esses valores não são fixos entre as plataformas. Um app pode definir R$ 3.000 como teto para transferências entre contas de terceiros, enquanto outro permite R$ 5.000 ou mais. Por isso, vale consultar os termos de uso específicos de cada carteira antes de depender dela para movimentações maiores.
Pix noturno: a regra do Banco Central que afeta todas as carteiras
O Pix noturno é uma determinação do Banco Central: entre 20h e 6h, o limite para transferências via Pix fica restrito a R$ 1.000 por transação. Essa regra existe para reduzir o risco de fraudes em horários com menor atividade bancária e afeta todos os apps que operam com Pix no Brasil, sem exceção.
A boa notícia é que esse limite pode ser ajustado. A pessoa titular da conta pode solicitar a ampliação diretamente no app ou pelo internet banking, com um prazo de até 24 horas para que a alteração entre em vigor. A redução do limite, por outro lado, entra em vigor de forma imediata.
Limites de saque em dinheiro físico
Para quem precisa sacar dinheiro físico usando a carteira digital, os limites diários na rede Banco24Horas costumam variar entre R$ 1.000 e R$ 3.000, dependendo do app e do nível de verificação da conta. Esse teto também pode ser diferente para saques no período noturno.
Vale lembrar que nem todas as carteiras digitais oferecem a função de saque. Quando oferecem, o acesso à rede de caixas eletrônicos é um diferencial que pode pesar na escolha, sobretudo para quem ainda usa dinheiro em espécie com regularidade.
O papel do KYC nos limites: quanto mais você verifica, mais você movimenta
KYC (sigla para “Know Your Customer”, ou “Conheça seu Cliente”) é o processo de verificação de identidade que as carteiras digitais realizam para cumprir normas do Banco Central, em especial a Resolução BCB nº 80, e para prevenir fraudes e lavagem de dinheiro. Na prática, funciona como uma série de etapas: envio de documento de identidade com foto, selfie com biometria facial e, em alguns casos, comprovante de residência.
Cada etapa concluída costuma desbloquear um nível mais alto de movimentação. Uma conta recém-criada sem nenhuma verificação pode ter limite de R$ 1.000 por mês. A mesma conta, após o KYC completo, pode operar com limites mensais muito superiores, que variam por app. Esse mecanismo existe porque as Instituições de Pagamento (IPs) supervisionadas pelo Banco Central precisam garantir que sabem quem está por trás de cada conta.
Além dos documentos, a ativação da autenticação em duas etapas (2FA) contribui para a segurança da conta e, em alguns apps, é um requisito para acessar limites mais altos. O processo pode parecer trabalhoso na primeira vez, mas tende a ser feito uma única vez e garante acesso a um nível de operação muito mais amplo.
Taxas das carteiras digitais: quais operações podem ter custo
Nem toda operação em uma carteira digital é gratuita. As cobranças dependem do tipo de transação e das condições de cada app, e conhecer essas taxas com antecedência evita surpresas no extrato.
Pagamento de boletos com cartão de crédito
Pagar boletos usando cartão de crédito dentro de uma carteira digital costuma gerar uma taxa de conveniência. Os percentuais variam entre 1,99% e 5,99% dependendo do app e do valor do boleto. No PicPay e no Mercado Pago, por exemplo, essa cobrança existe quando o pagamento é feito com crédito, mas não quando o saldo da própria carteira ou uma conta bancária é usada como fonte.
Esse é um dos pontos que mais surpreende quem começa a usar carteiras digitais. A operação parece simples, mas o custo pode ser relevante em boletos de valores mais altos. A alternativa mais econômica costuma ser usar o saldo da carteira ou vincular uma conta corrente como origem do pagamento.
Adição e saque de saldo
Carregar saldo via cartão pode ter custo em alguns apps, embora a tendência seja de isenção quando a transferência vem de uma conta bancária. Já os saques na rede Banco24Horas costumam ter tarifas fixas entre R$ 4,90 e R$ 6,90 por operação. Alguns apps oferecem isenção para um número determinado de saques por mês, dependendo do plano contratado ou da frequência de uso da conta.
Antes de usar a função de saque com regularidade, vale verificar as condições específicas do app. A diferença entre pagar R$ 4,90 ou R$ 6,90 por saque pode parecer pequena, mas se torna relevante para quem saca com frequência.
Transferências P2P e taxa de inatividade
Transferências entre usuários da mesma carteira costumam ser gratuitas até certo volume mensal, o que torna esse recurso atrativo para quem divide contas ou faz pagamentos entre pessoas próximas. Já a taxa de inatividade, cobrada após longos períodos sem movimentação, é uma prática de algumas carteiras internacionais como o PayPal, mas não é comum nos apps brasileiros.
No geral, a maioria das operações básicas, incluindo Pix, transferências entre contas da mesma carteira e pagamentos com saldo, tende a ser gratuita. As taxas das carteiras digitais aparecem principalmente em operações que envolvem crédito ou conversão de meios de pagamento, como o pagamento de boletos com cartão.
Rendimento do saldo: como as carteiras digitais fazem seu dinheiro trabalhar
O rendimento do saldo é um fator que vai além das taxas e pode, em muitos casos, compensar eventuais custos operacionais. Algumas carteiras digitais brasileiras oferecem rendimento automático sobre o saldo parado, atrelado ao CDI (Certificado de Depósito Interbancário), que é a taxa de referência para investimentos de renda fixa no Brasil.
Apps como Nubank e PagBank adotam esse modelo, oferecendo 100% do CDI ou mais sobre o saldo em conta. O mecanismo funciona de forma automática, sem que a pessoa precise fazer nenhuma aplicação manual. Mas há regras fiscais a considerar: nos primeiros 30 dias, incide IOF sobre o rendimento, e o Imposto de Renda segue uma tabela regressiva, com alíquota menor quanto mais tempo o dinheiro fica aplicado.
Existe também o modelo de bonificação, adotado por apps como o 99Pay, que funciona como um bônus proporcional ao saldo mantido na conta, com um teto máximo para obtenção do benefício. Esse formato difere do rendimento por CDI, mas cumpre um papel parecido: incentivar a pessoa a manter saldo ativo na carteira.
Ao comparar carteiras digitais no Brasil, considerar o potencial de rendimento junto com as taxas dá uma visão mais completa do custo-benefício real de cada opção. Uma carteira com taxa de saque mais alta pode se tornar mais vantajosa se o rendimento sobre o saldo compensar esse custo ao longo do tempo.
Como comparar carteiras digitais além das taxas: o que realmente importa
A escolha de uma carteira digital vai além de comparar taxas isoladas. O conjunto de condições, incluindo limites, rendimento, integração com outros serviços e custos para receber pagamentos, é o que define qual app faz mais sentido para cada perfil de uso.
Estes são os critérios práticos que merecem atenção na hora de comparar carteiras digitais:
- Nível de verificação exigido para os limites que você precisa no dia a dia
- Gratuidade das operações que você usa com mais frequência (Pix, boleto, transferência)
- Existência de rendimento automático sobre o saldo e suas condições fiscais
- Limites de saque compatíveis com o seu uso de dinheiro em espécie
- Integração com ecossistemas de cashback ou varejo (como Ame Digital e Magalu Pay, que oferecem vantagens para quem compra nesses canais)
- Taxas para quem precisa receber pagamentos, como o MDR (taxa cobrada sobre cada transação) e os custos de recebimento via QR Code, relevantes para pessoas autônomas e empreendedoras
Não existe uma carteira universalmente melhor. O perfil de uso de cada pessoa é o que determina qual opção oferece mais vantagens. Quem usa o app para pagar contas do dia a dia tem necessidades diferentes de quem precisa receber pagamentos de clientes ou de quem quer fazer o saldo render enquanto não usa.
Perguntas frequentes sobre limites e taxas das carteiras digitais no Brasil
Qual é o limite de transferência das carteiras digitais no Brasil?
Os limites variam por app e por nível de verificação de identidade. Para contas verificadas, o teto diário para transferências P2P costuma ficar em torno de R$ 5.000, mas pode ser diferente conforme o app. O Pix noturno tem limite de R$ 1.000 entre 20h e 6h por regra do Banco Central, e contas sem KYC completo operam com tetos bem mais baixos.
As carteiras digitais cobram taxa para transferências via Pix?
O Pix é gratuito nas carteiras digitais brasileiras por determinação do Banco Central. A cobrança de taxa aparece em operações específicas, como o pagamento de boleto com cartão de crédito, e não nas transferências via Pix entre contas.
Como aumentar o limite da minha carteira digital?
O caminho mais direto é completar o processo de KYC: enviar documentos de identidade, selfie com biometria e comprovante de residência. Ativar a autenticação em duas etapas (2FA) também contribui. Alguns apps permitem solicitar o aumento de limite diretamente no aplicativo após a verificação completa.
Carteira digital tem taxa de manutenção mensal?
A maioria das carteiras digitais brasileiras não cobra taxa de manutenção mensal. A taxa de inatividade existe em algumas carteiras internacionais, mas é incomum nos apps nacionais. Sempre vale consultar os termos de uso de cada app para confirmar as condições vigentes.
O saldo da carteira digital rende automaticamente?
Depende do app. Algumas carteiras oferecem rendimento automático atrelado ao CDI, outras não oferecem nenhum tipo de remuneração sobre o saldo. Quando há rendimento, incidem IOF nos primeiros 30 dias e IR com tabela regressiva. Verificar as condições específicas de cada carteira antes de deixar saldo parado é o passo mais importante.
Para quem busca uma carteira digital que combine rendimento sobre o saldo com limites adequados para o dia a dia, vale explorar as opções disponíveis no mercado brasileiro. No caso do Mercado Pago, por exemplo, o app oferece conta remunerada e ferramentas para pagamentos e recebimentos, com condições que podem ser consultadas diretamente no aplicativo antes de qualquer decisão.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299