Como poupar dinheiro em família passo a passo: um guia para todas as idades participarem
Poupar dinheiro em família é um processo colaborativo que exige um plano conjunto, onde cada pessoa da casa contribui com ações concretas. O roteiro envolve cinco etapas principais: fazer um diagnóstico financeiro coletivo, definir metas compartilhadas, distribuir responsabilidades por faixa etária, automatizar a poupança e revisar os resultados de forma periódica. Quando cada integrante tem um papel claro, o hábito de guardar dinheiro deixa de depender do esforço de uma só pessoa e passa a ser uma construção de todos.
Ao longo deste artigo, você vai encontrar um passo a passo detalhado com estratégias práticas para envolver crianças, adolescentes e pessoas adultas no planejamento financeiro familiar. Cada etapa traz dinâmicas adaptadas à faixa etária e rituais de acompanhamento mensal que ajudam a manter a motivação mesmo nos meses mais difíceis.
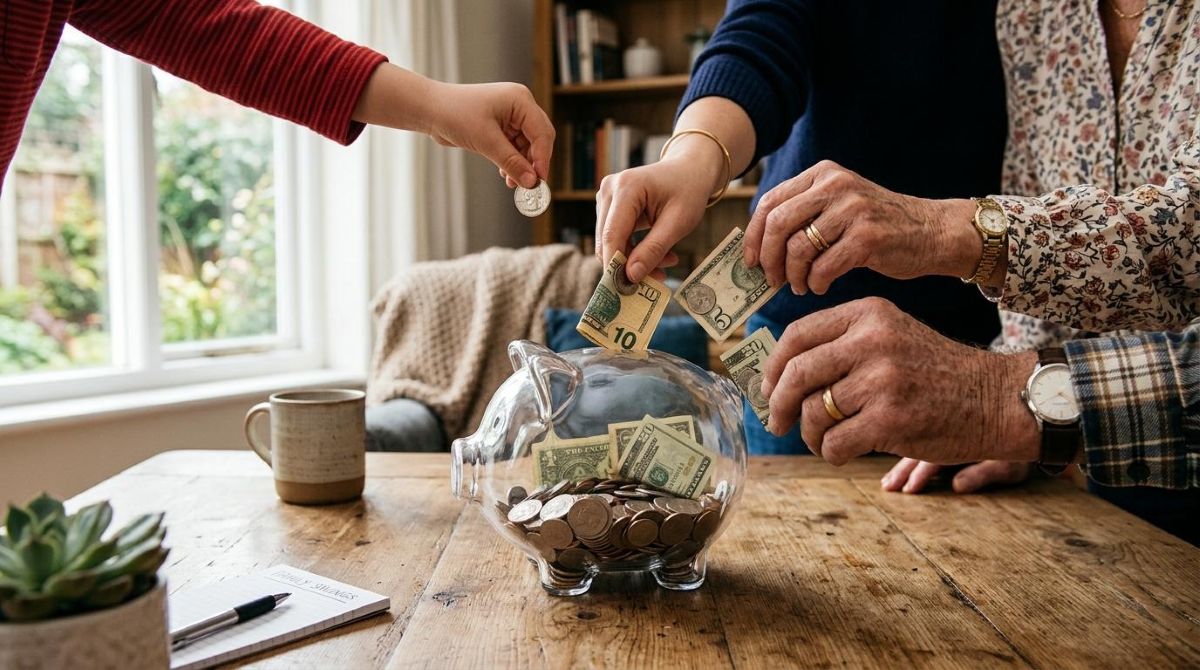
Passo 1 para poupar dinheiro em família: o diagnóstico financeiro conjunto
O ponto de partida de qualquer plano de poupança familiar é entender, com clareza, para onde vai o dinheiro da casa. Isso significa reunir todas as receitas e despesas de cada integrante — salários, rendas extras, gastos fixos como aluguel e contas, e variáveis como alimentação, transporte e lazer. Sem esse mapeamento, qualquer meta de poupança fica no campo da suposição.
O próximo movimento é categorizar os gastos em três grupos: fixos (valores que não mudam de mês a mês), variáveis (que oscilam conforme o consumo) e supérfluos (aqueles que poderiam ser reduzidos ou eliminados sem impacto real no bem-estar da família). Essa classificação revela padrões que, no dia a dia, passam despercebidos — como assinaturas esquecidas ou gastos com delivery que somam mais do que o esperado.
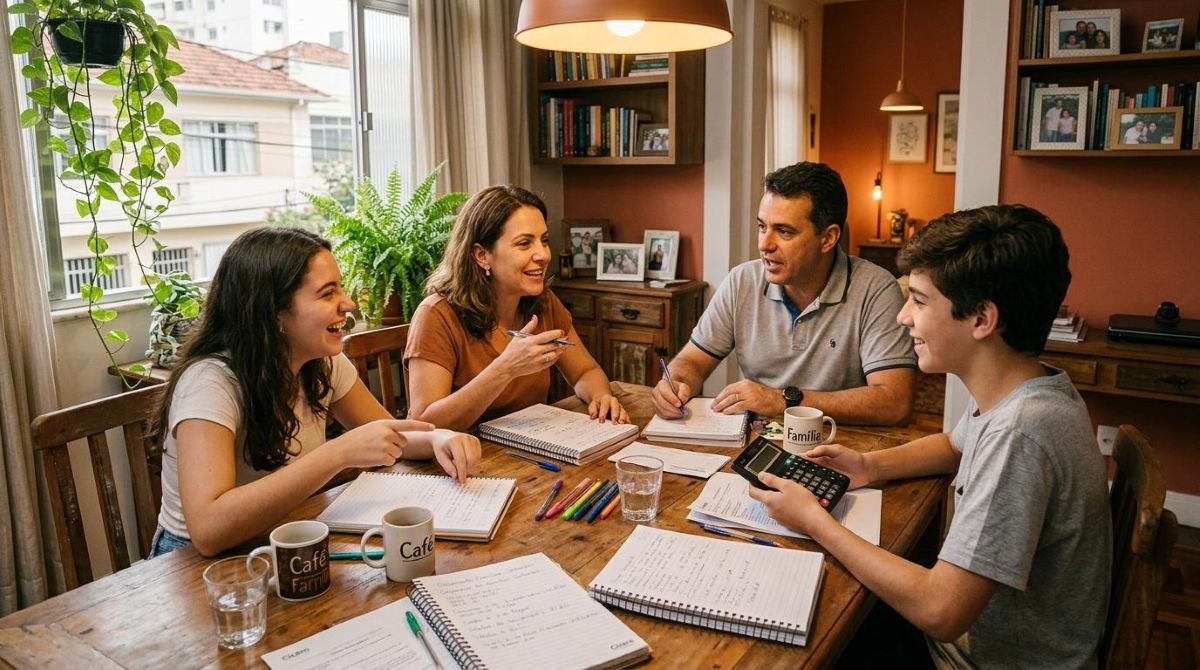
O diagnóstico ganha muito mais força quando acontece em uma conversa aberta com todas as pessoas da casa, inclusive adolescentes. Incluir os integrantes mais jovens nesse momento cria um senso de pertencimento ao plano desde o início. Para registrar tudo, uma planilha ou um app de controle financeiro pode ajudar a organizar as informações de forma visual e acessível.
Passo 2: como definir metas de poupança que envolvam toda a família
Com o diagnóstico em mãos, chega o momento de transformar os números em objetivos concretos. As metas de poupança devem ser divididas em três horizontes de tempo: curto prazo (até 12 meses), como um passeio em família ou a troca de um eletrodoméstico; médio prazo (1 a 3 anos), como uma viagem ou a formação de uma reserva de emergência; e longo prazo (acima de 3 anos), que pode incluir a entrada de um imóvel ou a educação dos filhos.
A negociação das prioridades é parte essencial desse passo. Cada integrante da família pode propor uma meta — inclusive as crianças — e o grupo, em conjunto, decide a ordem de importância. Esse processo de decisão coletiva reduz conflitos sobre o uso do dinheiro e aumenta o comprometimento de todos com o plano.
Um recurso que costuma funcionar bem é o mural de metas: um espaço visível na casa — pode ser um quadro, uma folha na geladeira ou um painel digital — onde as metas ficam expostas com o valor necessário e o prazo. A visualização constante do objetivo reforça a motivação nos momentos em que a tentação de gastar aparece.
Passo 3: distribuir papéis de poupança por faixa etária na família
Cada pessoa da casa pode ter um papel ativo no plano de poupança, mesmo as mais novas. A chave está em adaptar as responsabilidades à idade e à capacidade de cada integrante.
O que crianças de 3 a 10 anos podem fazer
A educação financeira começa muito antes do que muitas famílias imaginam. Entre 3 e 5 anos, as crianças já conseguem entender a diferença entre “quero” e “preciso” quando essa distinção é apresentada de forma concreta e lúdica. Um cofrinho com uma meta visual — como a foto de um brinquedo colada na frente — transforma a poupança em um jogo com objetivo claro.
A partir dos 6 anos, incluir as crianças nas compras do mercado é uma estratégia eficaz de aprendizado. Pedir que comparem preços entre marcas diferentes ou que escolham a opção mais em conta dentro de uma categoria desenvolve o senso crítico sobre o valor do dinheiro. Esse envolvimento nas decisões cotidianas reforça que poupar é uma responsabilidade de toda a família, não só das pessoas adultas.
Como adolescentes podem contribuir com a poupança familiar
Os adolescentes têm capacidade de assumir responsabilidades financeiras mais concretas dentro do plano familiar. Uma das formas mais eficazes é a gestão de uma parte do próprio orçamento — seja uma mesada ou uma renda obtida por trabalhos pontuais — com metas de poupança pessoal atreladas ao plano coletivo.
Além disso, adolescentes podem assumir a função de pesquisar preços antes de compras da casa: desde itens de supermercado até serviços como internet e streaming. Participar do acompanhamento da planilha de gastos familiares, mesmo que de forma parcial, desenvolve habilidades de controle financeiro que serão úteis ao longo de toda a vida adulta.
Responsabilidades das pessoas adultas no plano de poupança
As pessoas adultas da casa são as responsáveis por sustentar a estrutura do plano. Isso inclui automatizar as transferências para a conta de poupança, revisar contratos e assinaturas com regularidade para identificar cortes possíveis, e liderar as reuniões financeiras mensais com um formato que encoraje a participação de todos.
Outro papel fundamental das pessoas adultas é modelar o comportamento financeiro que esperam dos integrantes mais jovens. Quando as crianças e adolescentes observam que as pessoas mais velhas da casa também cumprem metas e tomam decisões conscientes sobre o dinheiro, o hábito de poupar se naturaliza no ambiente familiar.
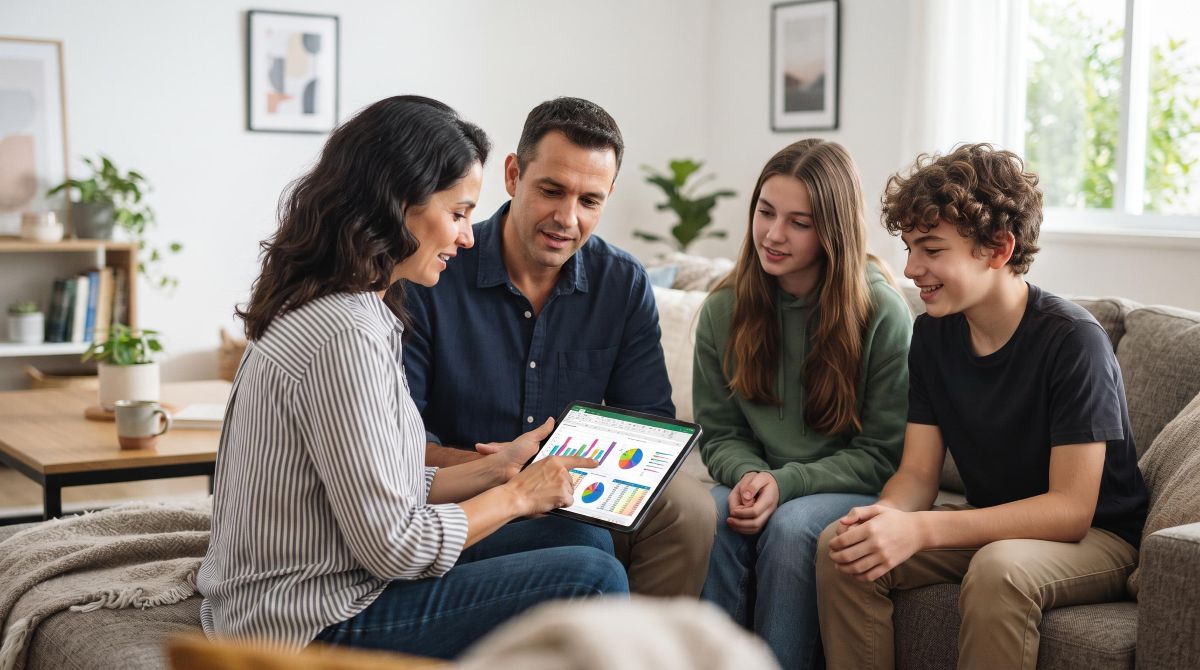
Passo 4: automatizar a poupança familiar para manter a constância
Um dos maiores obstáculos para poupar em família é a tentação de gastar o dinheiro antes de guardá-lo. O conceito de pré-investimento — ou “pagar a si mesmo primeiro” — resolve esse problema de forma direta: assim que a renda entra na conta, o valor destinado à poupança é separado antes de qualquer outro gasto variável.
Na prática, isso pode ser feito por meio de um Pix agendado para uma conta separada ou de um débito automático configurado para o dia seguinte ao recebimento do salário. Essa automação retira a decisão do campo emocional e transforma a poupança em um gasto fixo, como o aluguel ou a conta de luz. A conta de destino pode ser uma poupança tradicional ou uma conta digital com rendimento automático.
Por exemplo, o app do Mercado Pago permite guardar dinheiro com rendimento sobre o saldo, sem necessidade de transferências manuais. Essa é uma das opções disponíveis para famílias que buscam uma conta digital acessível para separar a reserva. O importante é escolher uma conta separada da corrente, para que o dinheiro guardado não se misture com o de uso diário.
Passo 5: reuniões financeiras em família para revisar e celebrar resultados
A consistência de qualquer plano de poupança familiar depende de revisões com regularidade. A reunião financeira mensal é o ritual que mantém o plano vivo: nela, a família revisa quanto foi gasto, quanto foi guardado, o que pode ser ajustado no próximo mês e, sobretudo, o que foi conquistado.
Celebrar os marcos alcançados é tão importante quanto corrigir os desvios. A celebração não precisa custar dinheiro — um jantar especial feito em casa, um passeio no parque ou uma noite de filmes escolhida pela criança que mais contribuiu para a meta já cumprem o papel de reforçar o comportamento positivo. Quando as conquistas são reconhecidas, a motivação para continuar se renova.
Os ajustes ao plano são parte natural do processo. Uma despesa inesperada, uma mudança de renda ou uma nova prioridade familiar podem exigir que as metas sejam revisadas. O importante é que essa revisão aconteça de forma coletiva, com a participação de todos os integrantes, para que o plano continue sendo de toda a família — e não uma imposição de cima para baixo.
Perguntas frequentes sobre como poupar dinheiro em família
Qual porcentagem da renda familiar é indicada para poupar por mês?
Não existe um número único que sirva para todas as famílias, pois a capacidade de poupança depende da renda, das despesas fixas e do momento de vida de cada núcleo. De forma geral, especialistas em finanças pessoais sugerem começar com entre 5% e 10% da renda líquida e aumentar esse percentual conforme as despesas forem sendo reduzidas. O fator mais relevante não é o valor em si, mas a constância — guardar um valor menor todo mês traz resultados mais sólidos do que tentar poupar muito em um mês e nada no seguinte.
Como envolver crianças pequenas no hábito de poupar dinheiro?
O cofrinho com meta visual é um dos recursos mais eficazes para crianças entre 3 e 7 anos: basta colar a foto do objetivo na frente do cofrinho para que a criança entenda o propósito de guardar moedas. Incluí-las nas compras do mercado, pedindo que comparem preços entre produtos, também funciona como aprendizado concreto. A educação financeira pode começar entre os 3 e os 5 anos, desde que os conceitos sejam apresentados de forma visual e ligada à experiência cotidiana da criança.
O que fazer quando a família não consegue poupar no mês?
O primeiro movimento é voltar ao diagnóstico financeiro e identificar se houve algum gasto extraordinário ou se existe alguma categoria que pode ser reduzida. Em vez de abandonar o plano, vale ajustar a meta de poupança para um valor menor — mesmo que seja simbólico — para manter o hábito ativo. Meses sem poupança acontecem em praticamente todas as famílias; o que define o resultado a longo prazo é a decisão de retomar o plano no mês seguinte sem culpa e com ajustes concretos.
Buscar um método para poupar dinheiro em família já é o primeiro passo para transformar a relação da casa com o dinheiro. Para quem quer dar sequência ao plano com uma ferramenta digital, o app do Mercado Pago oferece a opção de guardar dinheiro com rendimento automático sobre o saldo — uma forma de colocar a poupança automática em prática sem complicações. Vale explorar as opções de conta digital disponíveis e configurar uma reserva separada para os objetivos da família.
Consulte condições e tarifas em: