Como economizar em combustível usando cartão de crédito: estratégias que vão além do cashback
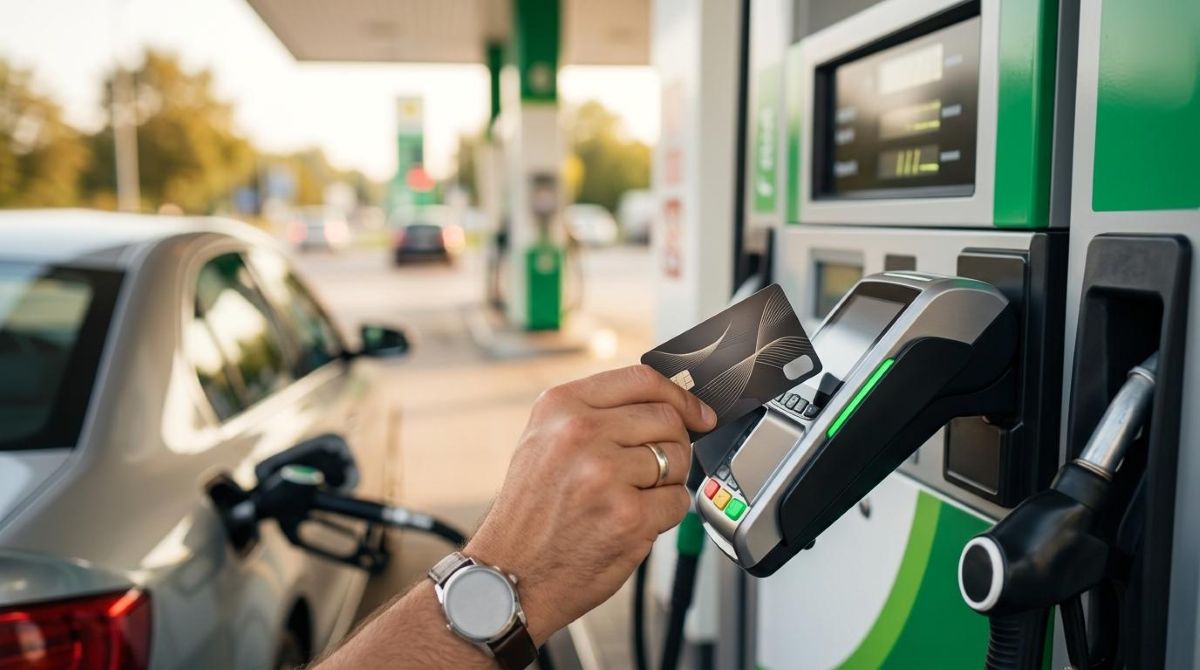
Usar o cartão de crédito no posto pode sim gerar economia — desde que você saiba fazer a conta certa. Em geral, os postos cobram um acréscimo de cerca de 3% para pagamentos no crédito, mas muitos cartões oferecem cashback, pontos ou milhas que podem compensar essa diferença e até superar o custo extra. A chave está em comparar o que o posto cobra a mais com o que o seu cartão devolve: se o retorno for igual ou maior que o acréscimo, o crédito empata ou sai na frente.
Ao longo deste artigo, você vai encontrar como fazer esse cálculo de forma prática, quais tipos de benefícios de cartão valem mais a pena no abastecimento, como combinar o cartão com apps e programas de fidelidade dos postos para multiplicar o retorno, e em quais situações outras formas de pagamento podem ser mais vantajosas.
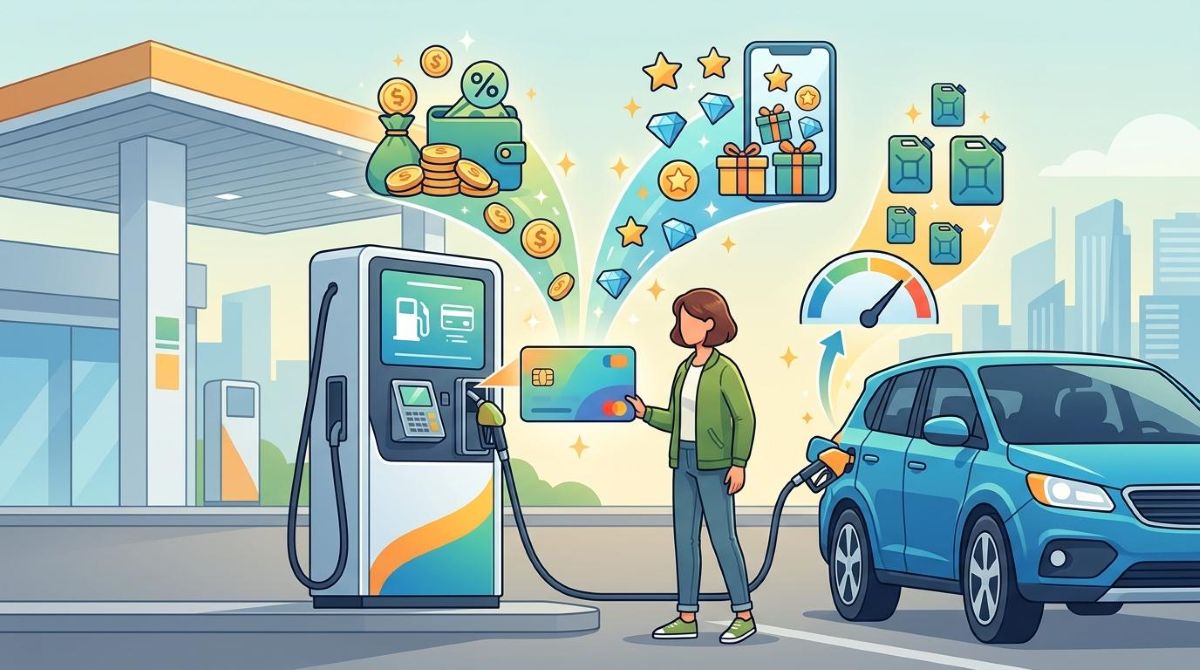
Por que o combustível custa mais no cartão de crédito e como calcular se compensa
A legislação brasileira permite que postos de combustível cobrem preços diferentes conforme a forma de pagamento. Isso significa que, no mesmo posto, o litro de gasolina pode ter valores distintos para quem paga no Pix, no débito ou no crédito. O padrão mais comum no mercado é: desconto de cerca de 5% no Pix, preço sem alteração no débito e acréscimo de aproximadamente 3% no crédito.
Para saber se o crédito compensa, a conta é direta: subtraia o retorno do seu cartão do acréscimo cobrado pelo posto. Se o seu cartão devolve 1,5% de cashback e o posto cobra 3% a mais, o custo real extra do crédito é 1,5%. Mas se o cartão oferece 3% de retorno — seja em cashback, pontos ou milhas com valor equivalente —, o crédito empata com o débito. E se o retorno superar 3%, o crédito se torna a opção mais econômica.
Um exemplo com percentuais ajuda a visualizar: em um abastecimento de R$ 200, um acréscimo de 3% representa R$ 6 a mais. Se o seu cartão devolve 2% em cashback, você recebe R$ 4 de volta — o custo extra real cai para R$ 2. Já um cartão com 3% de cashback em postos zeraria esse custo. O cálculo precisa considerar o tipo de benefício: pontos e milhas têm um valor monetário que varia conforme o programa, então vale converter esse valor em reais antes de comparar.
Tipos de benefícios do cartão de crédito que ajudam a economizar combustível
Nem todo cartão de crédito oferece o mesmo tipo de retorno. Conhecer as categorias de benefícios ajuda a escolher a opção com maior potencial de economia no posto.
Cashback direto no abastecimento
O cashback é o benefício mais transparente: uma porcentagem do valor gasto volta para a sua conta ou fatura. Alguns cartões oferecem percentuais maiores em categorias específicas, como postos de combustível ou transporte — o que pode elevar o retorno para 3%, 4% ou mais nessas compras. Antes de abastecer, vale confirmar se o seu cartão tem uma categoria bônus para esse tipo de gasto e se ela está ativa.
Acúmulo de pontos e milhas com valor real
Cartões de pontos ou milhas também podem gerar retorno no abastecimento, mas exigem um passo extra: calcular o valor monetário de cada ponto. Programas de milhas aéreas, por exemplo, têm um valor por ponto que varia entre R$ 0,01 e R$ 0,03 ou mais, dependendo de como os pontos são resgatados. Se o seu cartão dá 2 pontos por real gasto e cada ponto vale R$ 0,02, o retorno equivale a 4% — o que supera o acréscimo de 3% do posto. Fazer essa conta antes de escolher a forma de pagamento é o que separa quem economiza de quem apenas acumula pontos sem aproveitá-los.
Parcerias entre bandeiras de cartão e redes de postos
Algumas bandeiras de cartão mantêm parcerias com redes de postos que ampliam o retorno além do programa padrão do cartão. Redes como Ipiranga e Shell têm programas próprios — Km de Vantagens e Shell Box, respectivamente — que podem ser combinados com o benefício do cartão. Nesses casos, o retorno total pode ser maior do que o de cada programa isolado, já que a pessoa acumula benefícios nos dois lados ao mesmo tempo.
Como combinar cartão de crédito com apps e programas de fidelidade do posto
A estratégia que gera maior retorno no abastecimento não depende de um único benefício, mas da combinação de dois ou mais ao mesmo tempo. A lógica é “empilhar”: usar o app do posto para acumular pontos do programa de fidelidade e, ao mesmo tempo, pagar com um cartão que oferece cashback ou pontos próprios.
Veja como essa combinação funciona na prática:
- O app do posto (Shell Box, Abastece Aí, Km de Vantagens) registra o abastecimento e acumula pontos no programa de fidelidade da rede.
- O pagamento é feito com o cartão de crédito vinculado ao app — o que pode eliminar o acréscimo do posto em alguns casos, já que o preço exibido no app pode ser diferente do cobrado na bomba.
- O cartão gera cashback ou pontos próprios sobre o valor pago, somando um segundo benefício ao mesmo abastecimento.
- Promoções pontuais dos apps — como pontos em dobro ou cashback extra em determinados dias — ampliam ainda mais o retorno total.
Alguns apps de pagamento do dia a dia também oferecem cashback em compras de combustível. Por exemplo, o app do Mercado Pago permite pagar em estabelecimentos parceiros e acumular retorno em compras cotidianas, o que pode incluir abastecimentos dependendo das promoções ativas. Mas o Mercado Pago é apenas uma das opções disponíveis — vale comparar com outros apps e carteiras digitais para identificar qual oferece o melhor retorno no posto que você costuma usar.
O ponto central dessa estratégia é que os benefícios não se cancelam: cada camada adiciona retorno sem subtrair o anterior. Quanto mais você souber combinar, menor o custo real de cada abastecimento.
Quando o cartão de crédito não é a melhor escolha no posto de combustível
Nem sempre o crédito vai ser a opção mais vantajosa, e reconhecer esses cenários evita que a estratégia se volte contra você. Quando o acréscimo cobrado pelo posto supera 5% para o crédito e o desconto no Pix chega a 5% ou mais, a diferença entre as duas formas de pagamento pode ultrapassar 10 pontos percentuais — um retorno difícil de compensar com qualquer programa de benefícios. Nesse cenário, o Pix costuma ser a escolha mais econômica, sobretudo para quem não tem um cartão com cashback alto em postos.
Cartões sem nenhum programa de benefícios — sem cashback, sem pontos, sem milhas — não geram retorno que compense o acréscimo. Para quem usa esse tipo de cartão, pagar no crédito representa um custo extra sem contrapartida. O débito ou o Pix seriam as alternativas mais diretas nesses casos.
Há também um risco que merece atenção: combustível é um gasto recorrente e, quando parcelado ou acumulado na fatura sem planejamento, pode comprometer o orçamento mensal. Parcelar com juros elimina qualquer economia obtida com cashback ou pontos — o custo do crédito rotativo supera em muito qualquer benefício de programa de fidelidade. Usar o crédito com controle significa pagar a fatura integralmente no vencimento, sem deixar saldo em aberto.
Checklist para economizar combustível com cartão de crédito toda vez que abastecer
Ter uma rotina de verificação antes de cada abastecimento faz diferença no acumulado do mês. Com alguns passos rápidos, dá para garantir que você está aproveitando o máximo do seu cartão em cada ida ao posto.
- Verifique o acréscimo do posto para crédito — pergunte ao atendente ou consulte o painel de preços antes de abastecer.
- Confira o retorno do seu cartão — veja o percentual de cashback ou o valor equivalente dos pontos para comparar com o acréscimo.
- Cheque se o app do posto aceita pagamento via crédito — alguns apps oferecem preço diferenciado mesmo para pagamentos no crédito, o que pode eliminar o acréscimo.
- Ative promoções e campanhas de cashback antes de abastecer — alguns programas exigem ativação prévia no app do cartão ou do posto.
- Avalie se o Pix ou o débito compensam mais naquele posto específico — se o desconto no Pix for agressivo e o cartão não tiver benefício equivalente, a troca vale.
- Acompanhe a fatura ao final do mês — manter o controle dos gastos recorrentes com combustível evita surpresas e garante que a estratégia de economia não vire dívida.
Esse checklist funciona como um hábito de poucos minutos que, ao longo do tempo, pode representar uma economia real no orçamento mensal com combustível.
Perguntas frequentes sobre economia de combustível com cartão de crédito
O cashback do cartão de crédito compensa o acréscimo cobrado pelo posto?
Depende do percentual de cashback do seu cartão em relação ao acréscimo cobrado. Se o cashback for igual ou superior ao acréscimo, o crédito empata ou sai na frente. Vale verificar se o cartão tem uma categoria bônus para postos ou transporte, que pode elevar o retorno acima do padrão.
Posso pagar combustível pelo app do posto usando cartão de crédito?
Alguns apps, como Shell Box e Abastece Aí, aceitam pagamento via cartão de crédito. O preço exibido no app pode ser diferente do cobrado diretamente na bomba, o que às vezes elimina o acréscimo para crédito. Antes de abastecer, confira as condições específicas do app e do posto, pois as regras variam entre redes e regiões.
Vale a pena parcelar combustível no cartão de crédito?
Combustível é um gasto que se repete todo mês, e parcelas de abastecimentos diferentes podem se acumular rapidamente na fatura. Parcelar com juros aumenta o custo total e elimina qualquer economia gerada por cashback ou pontos. Se o cartão permite parcelamento sem juros, avalie o impacto no orçamento mensal antes de optar por essa forma de pagamento.
Quem busca economizar no posto com regularidade pode se beneficiar de um cartão que ofereça cashback em compras do dia a dia, incluindo abastecimentos. O cartão de crédito do Mercado Pago, por exemplo, pode ser uma alternativa para quem quer acumular retorno em gastos cotidianos — vale conferir as condições e benefícios disponíveis diretamente no app do Mercado Pago para ver se o perfil de uso se encaixa com o que o cartão oferece.
Consulte condições e tarifas em: