Carteira digital é segura para guardar dinheiro? O que você precisa saber
Sim, carteiras digitais reguladas pelo Banco Central são seguras para guardar dinheiro. Essa segurança se apoia em três pilares concretos: criptografia das transações, autenticação multifator para acesso e uma estrutura regulatória que protege o seu saldo mesmo em cenários extremos, como a falência da empresa responsável pelo app.
Ao longo deste artigo, você vai encontrar uma explicação das tecnologias que protegem cada transação, as diferenças entre os tipos de carteira disponíveis no Brasil, o que o Banco Central garante por lei, os recursos contra roubo e fraudes digitais, e boas práticas para usar sua carteira com mais segurança. O diferencial aqui está no ângulo regulatório-financeiro: o que acontece com o seu dinheiro em situações que a maioria dos guias não menciona.
Como a carteira digital protege o seu dinheiro na prática
A segurança de uma carteira digital não depende de um único recurso. Ela é resultado de várias camadas tecnológicas que atuam ao mesmo tempo. Entender como cada uma funciona ajuda a avaliar o nível real de proteção que você tem.
Tokenização e NFC: seus dados reais nunca chegam ao lojista
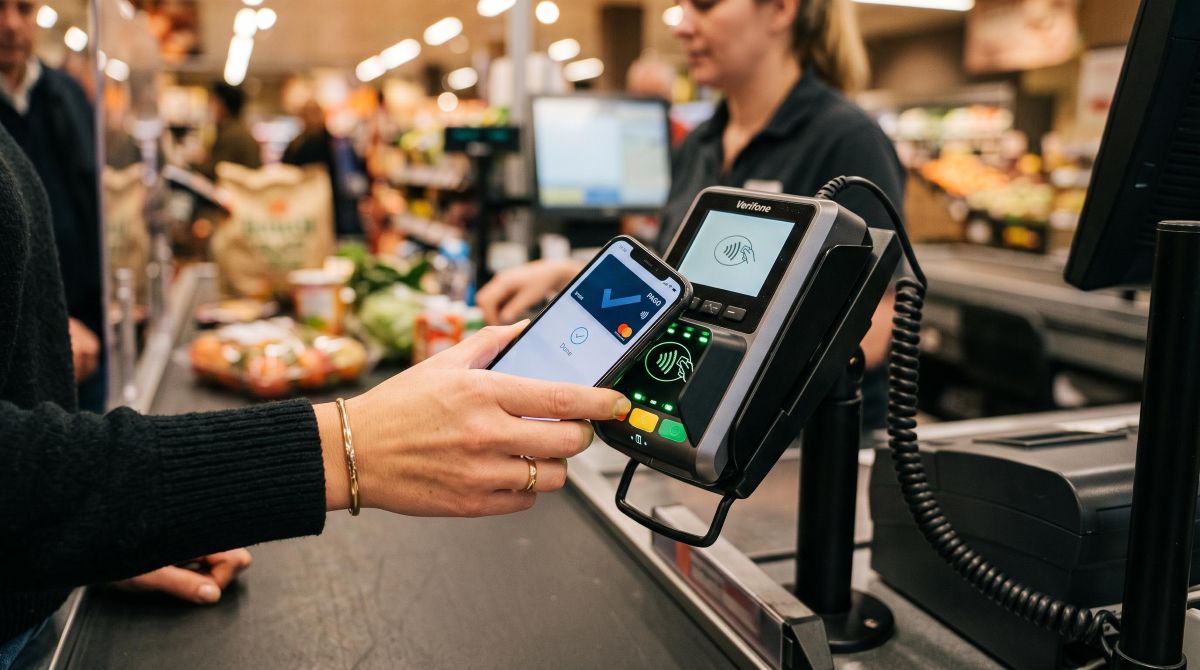
Quando você paga por aproximação no supermercado com o celular, o número real do seu cartão não sai do dispositivo. A carteira digital substitui esse número por um token único, gerado exclusivamente para aquela transação e sem validade para qualquer outra. O lojista recebe apenas esse código temporário, sem acesso às informações originais do cartão.
Essa substituição acontece via tecnologia NFC (comunicação por campo de proximidade), que transmite o token ao terminal de pagamento em frações de segundo. Mesmo que alguém interceptasse esse dado em trânsito, ele não serviria para nenhuma outra operação. O número real do cartão permanece protegido dentro do app.
Criptografia de ponta a ponta e autenticação multifator
Todo o tráfego de dados entre o app e os servidores da carteira digital passa por protocolos TLS/SSL, que criptografam as informações em trânsito. Isso significa que, mesmo em uma rede comprometida, os dados transmitidos chegam ilegíveis para qualquer pessoa que tente interceptá-los.
A autenticação multifator adiciona uma barreira extra antes de qualquer transação. Na prática, isso se traduz em biometria (impressão digital ou reconhecimento facial via Touch ID ou Face ID) combinada com senha ou código dinâmico enviado por SMS. Para acessar o app ou confirmar um pagamento, não basta ter o celular em mãos: é preciso ser a pessoa dona da conta.
O que o Banco Central garante quando você guarda dinheiro em carteira digital
Este é o ponto que a maioria dos guias deixa de lado, e é justamente o mais relevante para quem quer guardar dinheiro com segurança.
As carteiras digitais que operam como Instituições de Pagamento (IPs) são reguladas pelo Banco Central do Brasil e têm uma obrigação legal específica: manter o saldo dos clientes separado do patrimônio da própria empresa. Esse dinheiro fica alocado em títulos públicos federais ou depositado diretamente no Banco Central. Os pontos centrais dessa proteção são:
- O saldo dos usuários não pode ser usado pela empresa para suas próprias operações financeiras.
- Em caso de falência da empresa, o dinheiro dos clientes não entra na massa falida, ou seja, fica fora do alcance dos credores da empresa.
- A alocação em títulos públicos federais é considerada uma das formas mais seguras de custódia no sistema financeiro brasileiro.
- O Banco Central fiscaliza o cumprimento dessas obrigações de forma periódica.
- Carteiras sem regulação ativa não têm essa exigência, o que representa um risco real para o saldo guardado.
Vale distinguir esse mecanismo do FGC (Fundo Garantidor de Créditos), que protege depósitos em bancos tradicionais até R$ 250 mil por CPF por instituição. As Instituições de Pagamento não fazem parte do FGC, mas contam com a proteção regulatória descrita acima. São modelos diferentes de garantia, não necessariamente um superior ao outro. O que importa é que ambos existem e são fiscalizados.
Essa obrigação regulatória é o que diferencia uma carteira digital reconhecida pelo Banco Central de um app financeiro sem supervisão. Antes de depositar dinheiro em qualquer carteira, vale verificar se ela consta na lista de Instituições de Pagamento autorizadas pelo Banco Central, disponível no site oficial da instituição.
Tipos de carteira digital e o nível de segurança de cada uma
Nem toda carteira digital funciona da mesma forma, e o nível de proteção varia conforme o modelo. Conhecer as diferenças ajuda a escolher a opção mais adequada para cada necessidade.
Carteiras pass-through: Apple Pay, Google Pay e Samsung Pay
Essas carteiras não armazenam saldo. Elas funcionam como uma camada de tokenização sobre cartões físicos já existentes, permitindo pagamentos por aproximação via NFC. Como não há dinheiro guardado no app, o risco associado ao armazenamento de saldo não existe nesse modelo.
A proteção aqui se concentra na tokenização e na autenticação biométrica do dispositivo. Se o cartão físico for bloqueado junto ao banco emissor, o token correspondente na carteira digital perde a validade de forma automática.
Carteiras com saldo próprio: fintechs e apps de pagamento
Nesse modelo, o dinheiro fica de fato armazenado na carteira, o que torna a regulação do Banco Central mais relevante. Apps como Mercado Pago, PicPay e PagBank, por exemplo, operam como Instituições de Pagamento autorizadas e seguem as obrigações descritas na seção anterior.
Algumas dessas carteiras oferecem rendimento automático do saldo, com o dinheiro aplicado em fundos atrelados ao CDI enquanto fica parado na conta. Isso agrega uma funcionalidade que vai além do simples armazenamento, sem abrir mão da proteção regulatória.
Carteiras de criptoativos: um modelo diferente de custódia
As carteiras de criptoativos funcionam com base em blockchain e operam com um modelo de custódia distinto das carteiras financeiras tradicionais. A proteção do saldo depende da estrutura da plataforma escolhida e, no caso de carteiras não custodiadas, da própria pessoa usuária guardar as chaves privadas.
A regulação aplicável a criptoativos no Brasil ainda está em desenvolvimento e não segue o mesmo marco das Instituições de Pagamento. Quem usa carteiras de cripto precisa avaliar os riscos com critérios diferentes dos aplicados às carteiras financeiras reguladas pelo Banco Central.
Recursos contra roubo físico e fraudes digitais em carteiras digitais
Além das proteções tecnológicas ativas durante as transações, as carteiras digitais oferecem ferramentas concretas para situações de risco real, como roubo do celular ou tentativas de acesso não autorizado.
Os principais recursos disponíveis são:
- Bloqueio remoto do dispositivo: via “Buscar” (iOS) ou “Encontrar meu dispositivo” (Android), é possível bloquear o celular e apagar todos os dados à distância, impedindo o acesso ao app mesmo sem a senha.
- Limites editáveis para Pix: o Banco Central permite que cada pessoa configure limites diferentes para transferências no período diurno e noturno. Reduzir o limite noturno é uma das formas mais eficazes de conter o impacto de um acesso não autorizado.
- Detecção de comportamento atípico: as fintechs usam algoritmos que monitoram o padrão de uso da conta e bloqueiam movimentações fora do perfil habitual, como transferências de alto valor para destinatários desconhecidos em horários incomuns.
- Biometria como barreira independente: mesmo que o celular esteja desbloqueado, os apps financeiros exigem autenticação biométrica para abrir e para confirmar transações, adicionando uma camada de proteção que não depende do bloqueio de tela.
Esses recursos, em conjunto, criam um nível de proteção que o dinheiro físico e o cartão plástico tradicional não conseguem oferecer. Uma cédula roubada não tem como ser recuperada; uma transação suspeita em uma carteira digital pode ser bloqueada antes de ser concluída.
Boas práticas para usar sua carteira digital com mais segurança
Usar senhas únicas para cada app financeiro é uma das formas mais eficazes de reduzir o risco de comprometimento em cadeia. Um gerenciador de senhas pode ajudar a criar e armazenar combinações fortes sem a necessidade de memorizá-las.
Baixar apps apenas de lojas oficiais, como App Store e Google Play, reduz a chance de instalar versões falsas criadas para capturar dados. Versões clonadas de carteiras digitais conhecidas são um vetor comum de golpes digitais no Brasil, e a verificação do desenvolvedor na loja é um filtro básico mas eficaz.
Manter o sistema operacional do celular atualizado fecha vulnerabilidades conhecidas que poderiam ser exploradas por softwares maliciosos. As atualizações de segurança são lançadas com regularidade pelos fabricantes justamente para corrigir essas brechas antes que sejam amplamente exploradas.
O uso de Wi-Fi público representa um risco adicional, pois redes abertas podem ser monitoradas por terceiros. Uma VPN criptografa o tráfego do dispositivo e reduz essa exposição quando o acesso à conta digital for necessário fora de casa.
Por fim, antes de escolher uma carteira digital para guardar dinheiro, vale confirmar se ela consta na lista de Instituições de Pagamento autorizadas pelo Banco Central. Essa verificação leva menos de dois minutos e é a diferença entre uma proteção regulatória real e nenhuma garantia.
Perguntas frequentes sobre segurança em carteiras digitais
Carteira digital é mais segura do que guardar dinheiro na conta bancária tradicional?
As duas modalidades têm proteções robustas, mas por mecanismos diferentes. Contas bancárias tradicionais contam com a cobertura do FGC até R$ 250 mil por CPF por instituição. Carteiras digitais reguladas como Instituições de Pagamento têm o saldo protegido por obrigação regulatória do Banco Central, com alocação em títulos públicos. A segurança tecnológica, como criptografia e biometria, é comparável nas duas modalidades. A escolha mais adequada depende do uso pretendido, não de uma ser superior à outra.
O que acontece com o meu dinheiro se a empresa da carteira digital falir?
Carteiras reguladas como Instituições de Pagamento têm obrigação legal de manter o saldo dos clientes separado do patrimônio da empresa, alocado em títulos públicos federais ou no próprio Banco Central. Em caso de falência, esse saldo não entra na massa falida e não fica disponível para os credores da empresa. Carteiras sem regulação ativa não oferecem essa garantia, o que reforça a importância de verificar a autorização antes de depositar dinheiro.
Se meu celular for roubado, o ladrão consegue acessar minha carteira digital?
A biometria (digital ou facial) impede o acesso sem autenticação da pessoa dona da conta. Além disso, é possível bloquear o dispositivo à distância e apagar todos os dados via “Buscar” (iOS) ou “Encontrar meu dispositivo” (Android). Os limites de transação configuráveis no Pix também reduzem o impacto de qualquer acesso não autorizado. Bloquear os cartões cadastrados junto às instituições emissoras é uma medida adicional recomendada assim que o roubo for identificado.
Carteira digital e conta digital são a mesma coisa?
Não são a mesma coisa, embora muitos apps ofereçam as duas funções no mesmo ambiente. A conta digital é uma evolução da conta bancária tradicional e permite receber salário, fazer investimentos e contratar crédito. A carteira digital tem foco em armazenar meios de pagamento e realizar transações. Algumas fintechs integram os dois serviços em um único app, o que pode gerar confusão, mas as funções e as regulações aplicáveis são distintas.
Pagar com carteira digital via Pix é seguro?
O Pix é regulado pelo Banco Central com protocolos de segurança obrigatórios para todas as instituições participantes. As carteiras digitais adicionam camadas próprias a esse processo: autenticação biométrica, criptografia e limites configuráveis por período. A pessoa usuária pode definir limites diferentes para o horário diurno e noturno, reduzindo a exposição em situações de risco. Verificar a chave Pix do destinatário antes de confirmar qualquer transação continua sendo uma prática fundamental.
Carteiras digitais reguladas oferecem proteção real para o seu dinheiro, com respaldo tecnológico e regulatório que vai além do que muitos imaginam. Para quem busca uma carteira com saldo que combine rendimento automático e recursos de segurança integrados, o app do Mercado Pago, por exemplo, opera como Instituição de Pagamento autorizada pelo Banco Central e reúne essas características em um único ambiente. Conhecer as opções disponíveis e verificar a regulação de cada uma é o ponto de partida para uma escolha bem fundamentada.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299