Pix parcelado: como funciona, quanto custa e quando vale a pena usar
O Pix parcelado funciona como uma linha de crédito vinculada ao sistema de transferência instantânea: a instituição financeira adianta o valor integral ao recebedor no momento do pagamento e cobra da pessoa pagadora parcelas mensais com juros. Não se trata de um Pix gratuito dividido em vezes — é uma operação de crédito, com análise de perfil, encargos e impacto no orçamento. Quem recebe o dinheiro não espera; quem paga assume uma dívida com a sua instituição financeira.
Ao longo deste artigo, você vai encontrar o passo a passo de como o fluxo funciona na prática, quais taxas incidem sobre a operação (incluindo IOF e multa por atraso), um framework para comparar o Pix parcelado com cartão de crédito e crediário, e os cenários em que essa modalidade pode — ou não — ser a escolha mais adequada para o seu bolso.
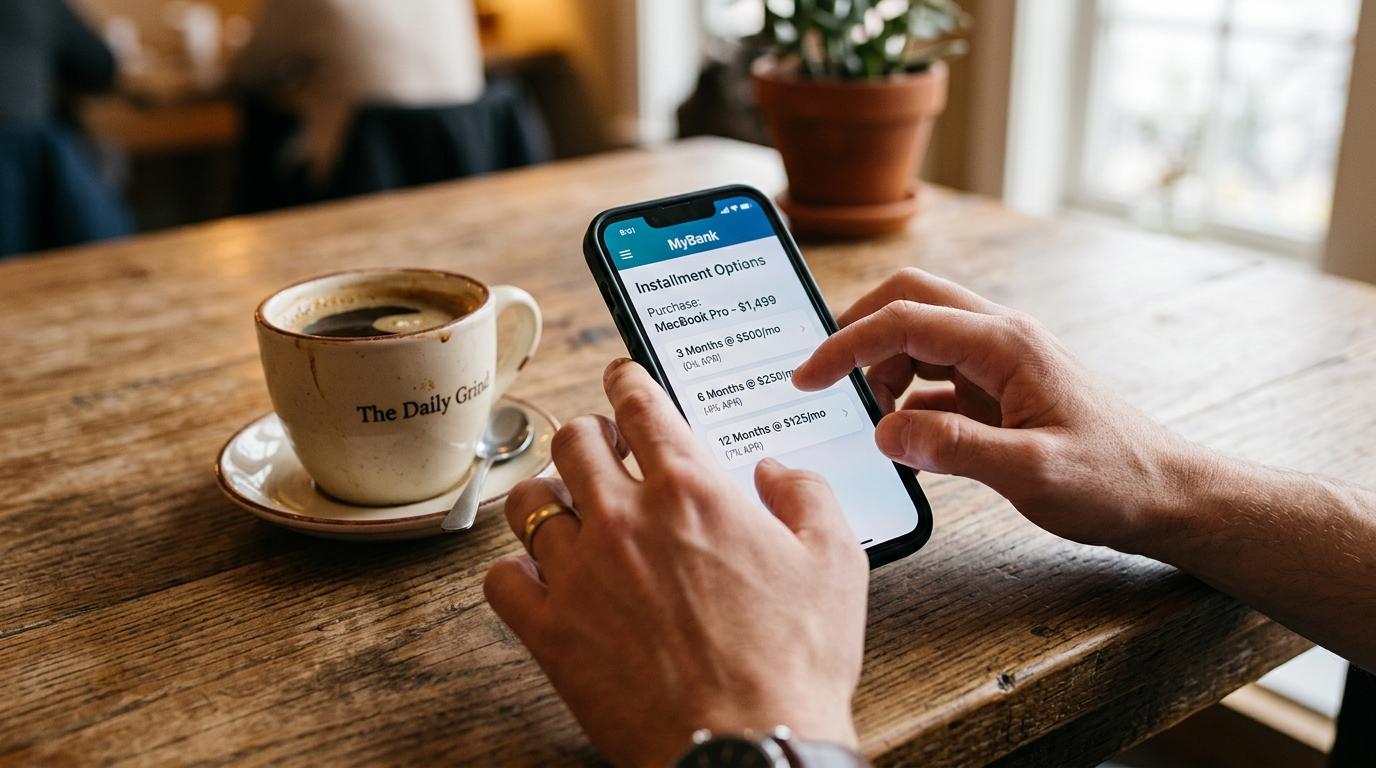
Como o Pix parcelado funciona na prática
O processo ocorre dentro do app da instituição financeira da pessoa pagadora, e não no sistema do Pix em si. A experiência varia conforme o banco ou fintech, mas o fluxo costuma seguir esta sequência:
- A pessoa inicia um pagamento via Pix e o app oferece a opção de parcelar o valor.
- A instituição realiza uma análise de crédito em tempo real.
- São apresentadas as opções de parcelamento disponíveis, com o número de parcelas, a taxa de juros e o valor total a pagar.
- Após a confirmação, a instituição transfere o valor integral ao recebedor na hora.
- A pessoa pagadora quita as parcelas mensais com juros diretamente à sua instituição financeira.
As condições variam entre instituições porque não existe padronização obrigatória para essa modalidade. Número máximo de parcelas, taxas de juros, limites de valor e critérios de aprovação dependem de cada banco ou fintech. Vale destacar um ponto relevante: o Banco Central proibiu o uso do nome “Pix Parcelado” pelas instituições, mas a funcionalidade em si segue disponível com denominações alternativas como “Pix no Crédito” ou “Parcele no Pix”. O nome muda, mas o mecanismo é o mesmo.
Quanto custa parcelar um Pix: taxas e encargos envolvidos
O custo do Pix parcelado vai além da taxa de juros exibida na tela. Entender cada componente ajuda a calcular o valor real que será pago ao final.
Juros mensais e CET: o que observar antes de confirmar
As taxas de juros mensais praticadas no mercado variam de forma ampla — podem ficar entre 1,5% e mais de 10% ao mês, dependendo do perfil de crédito da pessoa e da política de cada instituição. Para ter uma referência concreta: R$ 1.000 parcelados em 6 vezes a uma taxa de 5% ao mês resultam em parcelas de aproximadamente R$ 197, totalizando cerca de R$ 1.183 ao final — ou seja, R$ 183 a mais do que o valor original.
O indicador mais confiável para comparar ofertas entre instituições diferentes é o CET (Custo Efetivo Total). Ele reúne todos os encargos da operação em uma única taxa anual, incluindo juros, tarifas e impostos. Duas propostas com a mesma taxa de juros mensal podem ter CET diferente — e é o CET que revela o custo real da operação.
IOF e multa por atraso: custos que passam despercebidos
Além dos juros, existem outros encargos que muitas pessoas não consideram na hora da contratação:
- IOF (Imposto sobre Operações Financeiras): incide sobre operações de crédito e é cobrado sobre o valor financiado. Pode variar conforme o prazo da operação.
- Multa por atraso: em caso de não pagamento na data, a maioria das instituições cobra multa de até 2% sobre o valor da parcela.
- Juros moratórios: além da multa, incidem juros adicionais por cada dia de atraso, que se acumulam sobre o saldo devedor.
- Tarifas administrativas: algumas instituições cobram tarifas de abertura de crédito, que elevam o CET sem aparecer na taxa de juros mensal.
Antes de confirmar qualquer operação de Pix parcelado, verificar o CET completo — e não apenas a taxa mensal anunciada — é o caminho para evitar surpresas na fatura.
Pix parcelado, cartão de crédito ou crediário: como comparar
Escolher entre modalidades de parcelamento exige comparar variáveis que vão além do valor da parcela. Cada opção tem características próprias que se encaixam melhor em situações diferentes.
Os principais critérios para comparar as três modalidades são:
- Taxa de juros e CET: o parcelamento sem juros no cartão de crédito tem custo zero para a pessoa pagadora, quando a loja oferece essa condição. Já o cartão parcelado com juros e o Pix parcelado competem diretamente — o CET de cada proposta é o dado que decide qual é mais barato para o mesmo valor e prazo.
- Impacto no limite do cartão: o parcelamento no cartão consome o limite disponível até a quitação das parcelas. O Pix parcelado, em algumas instituições, não compromete o limite do cartão, pois opera como crédito separado.
- Necessidade de maquininha ou cartão: o Pix parcelado funciona para pagamentos a pessoas físicas e pequenos negócios que não aceitam cartão. O parcelamento no cartão exige que o recebedor tenha uma maquininha ou integração com adquirente.
- Recebimento pelo vendedor: em ambas as modalidades (Pix parcelado e cartão), o recebedor tende a receber o valor integral ou com desconto da taxa de antecipação. No crediário tradicional, o recebimento pode ser parcelado junto com o comprador.
- Juros embutidos no crediário: no carnê de loja, os juros às vezes estão incorporados no preço do produto, o que dificulta a comparação direta com outras modalidades.
Como exemplo ilustrativo, apps como o do Mercado Pago oferecem a funcionalidade de Pix no Crédito, que segue essa lógica de crédito vinculado ao Pix. A presença dessa opção em diferentes apps reforça que a comparação de CET entre instituições é o passo mais importante antes de contratar.
O critério central permanece o mesmo em qualquer cenário: comparar o CET de cada opção para o mesmo valor e prazo. Quem faz essa conta antes de confirmar toma decisões com base em dados concretos, não em percepções.
Quando o Pix parcelado pode compensar e quando evitar
Nem toda situação em que o Pix parcelado está disponível é uma situação em que usá-lo faz sentido. O contexto financeiro de cada pessoa define se a modalidade é adequada ou não.
Cenários em que o Pix parcelado poderia compensar:
- Pagamento a uma pessoa física ou pequeno negócio que não aceita cartão e não oferece parcelamento próprio.
- Emergência pontual em que as parcelas cabem no orçamento mensal sem comprometer compromissos já assumidos.
- Quando o CET do Pix parcelado for menor do que o do cartão rotativo ou do cheque especial — duas das linhas de crédito com taxas mais altas do mercado.
- Quando não existe opção de parcelamento sem juros disponível para aquela compra específica.
Cenários em que vale repensar antes de contratar:
- Quando existe a possibilidade de parcelamento sem juros no cartão de crédito para a mesma compra.
- Quando o recebedor oferece desconto para pagamento à vista e esse desconto supera o custo dos juros do parcelamento.
- Quando o orçamento mensal já tem alto comprometimento com outras parcelas — assumir mais uma dívida pode pressionar o fluxo de caixa.
- Quando a taxa de juros do Pix parcelado estiver acima da média de mercado sem justificativa clara.
Qualquer linha de crédito exige planejamento. Antes de confirmar, vale simular o impacto das parcelas no orçamento dos meses seguintes — não apenas do mês atual.
Cuidados antes de contratar o Pix parcelado
Tomar decisões de crédito com informação adequada reduz o risco de comprometer o orçamento de forma desnecessária. Os pontos abaixo reúnem os cuidados práticos mais relevantes:
- Verificar o CET, não apenas a taxa mensal: a taxa de juros mensal não reflete o custo total da operação. O CET inclui todos os encargos e é o dado correto para comparação.
- Confirmar que a instituição é regulada pelo Banco Central: operar com instituições não autorizadas expõe a pessoa a riscos legais e financeiros. A lista de instituições autorizadas está disponível no site do BC.
- Ler as condições de atraso antes de confirmar: saber qual é a multa e os juros moratórios por atraso ajuda a dimensionar o custo caso alguma parcela não seja paga na data.
- Não confundir com o Pix tradicional: o Pix comum é gratuito e à vista. O Pix parcelado é uma operação de crédito com encargos — são produtos diferentes, mesmo que usem o mesmo canal de pagamento.
- Avaliar o comprometimento de renda: somar todas as parcelas mensais existentes e verificar quanto da renda mensal já está comprometido antes de assumir uma nova dívida.
Conhecer as condições da operação antes de contratar é a diferença entre usar o crédito como ferramenta e ser surpreendido por encargos que não estavam no planejamento.
Perguntas frequentes sobre Pix parcelado
O Pix parcelado é regulamentado pelo Banco Central?
O Banco Central optou por não criar regras específicas para o Pix parcelado e proibiu o uso desse nome pelas instituições financeiras. Cada banco ou fintech define suas próprias condições de taxa, prazo e limite. Termos alternativos como “Pix no Crédito” seguem autorizados, desde que as condições da operação de crédito sejam informadas de forma clara ao contratante.
Quem recebe o Pix parcelado recebe o valor integral?
Sim, a pessoa ou empresa que recebe o pagamento tem acesso ao valor total no momento da transferência, da mesma forma que em um Pix convencional. A dívida parcelada fica entre a pessoa pagadora e a sua instituição financeira — o recebedor não tem nenhuma relação com as parcelas subsequentes.
O Pix parcelado aparece no cartão de crédito?
Depende da instituição. Em algumas, as parcelas são debitadas diretamente da conta corrente. Em outras, o valor é lançado na fatura do cartão de crédito, consumindo o limite disponível. Verificar essa condição no app antes de confirmar a operação evita surpresas no fechamento da fatura.
É possível antecipar parcelas do Pix parcelado?
Algumas instituições permitem a antecipação de parcelas com redução proporcional dos juros futuros, mas essa possibilidade não é universal. A política de antecipação varia conforme cada banco ou fintech, e o ideal é consultar os canais de atendimento da instituição para entender as condições disponíveis antes de contratar.
Acompanhar parcelas de diferentes origens em um só lugar ajuda a manter o controle do orçamento sem perder nenhum vencimento. O app do Mercado Pago, por exemplo, reúne pagamentos, parcelamentos e movimentações financeiras em uma interface única — o que pode facilitar a gestão de quem usa mais de uma modalidade de crédito ao mesmo tempo. Vale explorar as funcionalidades disponíveis e verificar quais se encaixam na sua rotina financeira.
Consulte condições e tarifas em: